クレジットカードの家計簿は「利用日」で記録するのが正解!引き落とし日との違いと使い分け
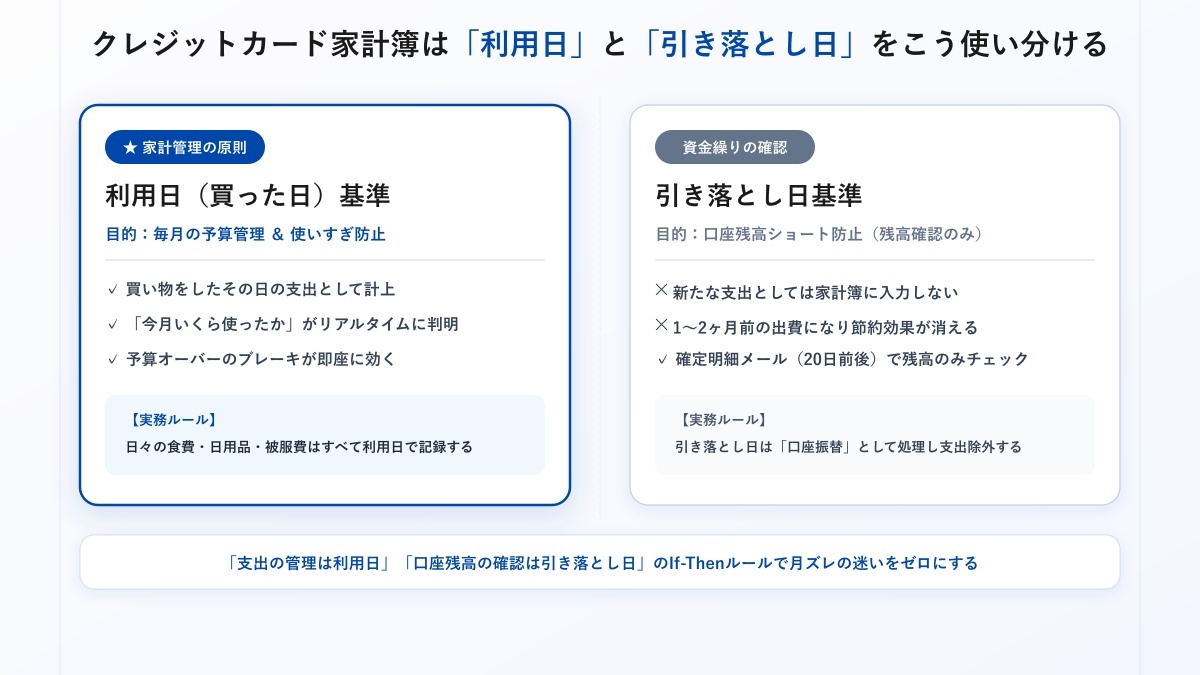
家計の使いすぎを防いで予算をコントロールするためには、原則として「利用日(決済した日)」で記録するのが確実です。日々の支出把握は利用日基準で行い、口座残高のショートを防ぐ資金確認だけを引き落とし日に行う2段構えにすることで、月ズレのストレスなく家計を健全に保てます。ここが迷いを断ち切る最大のポイント。
比較項目 | 利用日(決済日)基準 | 引き落とし日基準 | 判断のポイント |
|---|---|---|---|
記録タイミング | 買い物をした当日(明細の日付) | 銀行口座から引き落とされた日 | 支出の発生時期をいつと捉えるか |
把握できること | 今月リアルに使った支出総額・予算消化 | 銀行口座から実際に出た現金の額 | 予算管理か資金繰りかの違い |
メリット | 使った実感が残り、無駄遣いを即座に抑制 | 通帳残高と金額が完全に一致する | 使いすぎ防止を最優先するなら利用日 |
デメリット・注意点 | 引き落とし日まで口座にお金を残す意識が必要 | 1〜2ヶ月前の出費になり、節約効果が見えない | 引き落とし日基準は浪費の温床になりがち |
向いている目的 | 毎月の予算管理・固定費削減・黒字化 | 口座の残高管理・資金繰り確認 | 目的によるIf-Thenの使い分けが重要 |
使いすぎを防ぐなら「利用日(決済した日)」に計上する
例えば、10月15日に秋冬物の洋服を15,000円分カードで購入し、代金が翌月11月27日に口座から引き落とされるケースを考えてみます。利用日基準で記録していれば、10月の被服費として15,000円が即座にカウントされる仕組み。「今月はすでに予算枠を使い切ったから、これ以上の買い物は控えよう」とブレーキを踏むことができます。
もしこれを引き落とし日基準(11月27日)で処理するとどうなるでしょうか。10月の家計簿上は被服費が0円に見えるため、予算に余裕があると錯覚してさらに別の服を買ってしまうリスクが生じます。そして11月下旬に通帳を見て「なぜこんなに支出が多いのか」と慌てても、すでに1ヶ月前の消費行動を修正することはできません。
支出が発生した瞬間の心理とお金の動きを連動させることが、家計管理の鉄則。手元の現金が減らないクレジットカードだからこそ、使ったその月の中で支出として受け止める必要があります。
口座残高のショートを防ぐ確認だけ「引き落とし日」で行う
日々の支出管理を利用日基準で行う一方で、銀行口座の残高が引き落とし額を下回らないか確認する作業は欠かせません。ここで大切なのは、家計簿の「支出集計(P/L=損益)」と、銀行口座の「資金繰り(キャッシュフロー)」を混同しないことです。
引き落とし日に行うべき実務は、家計簿に新しい支出を書き加えることではなく、口座残高の確認のみ。カード会社から毎月20日前後に届く確定明細メールをチェックし、引き落とし予定額以上の預金が引き落とし口座にあるかどうかを確かめるルーティンを組みます。
もし残高が不足しそうであれば、事前に予備の口座から資金を移すだけで十分。日々のやりくり判定と口座残高の確認という2つの役割を分けることで、記録の重複や混乱は一気に解消されます。
なぜ家計簿と口座の金額が合わなくなるのか?月ズレと二重計上が起きる2大原因
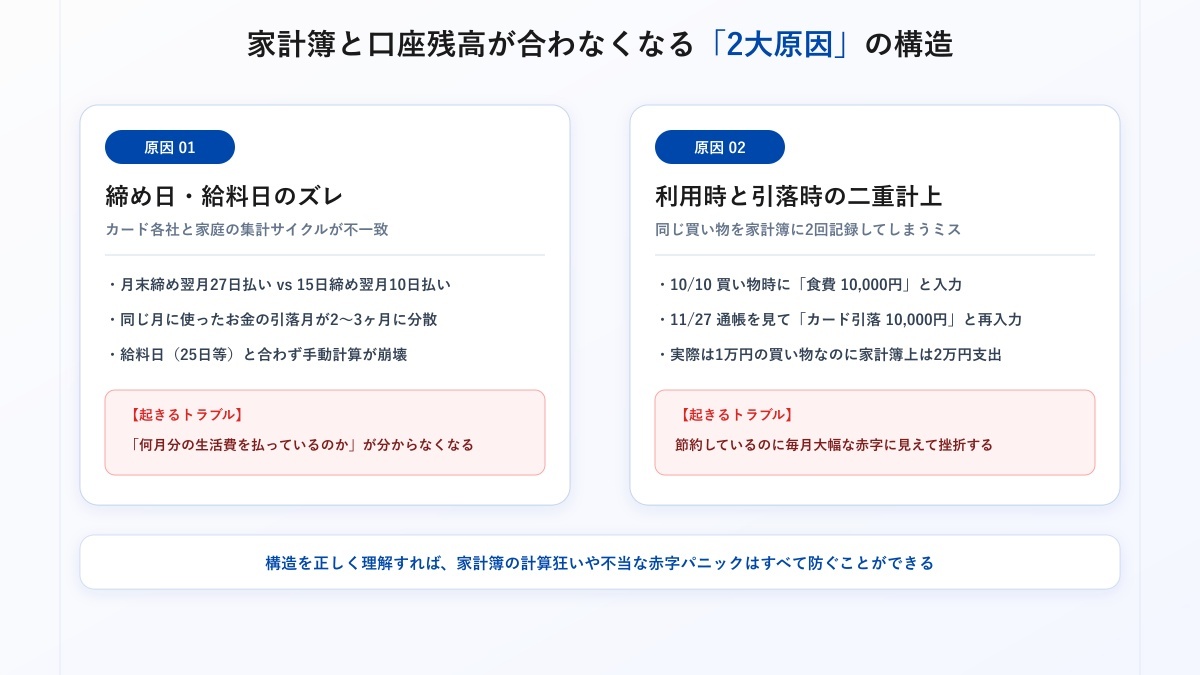
クレジットカード決済で家計簿の収支と銀行口座の残高が合わなくなる原因は、主に次の2点に集約されます。
- カード会社の「締め日・支払日」と勤務先の「給料日・家計集計サイクル」が一致しないこと
- 買い物時と口座引き落とし時の両方で支出を入力してしまう「二重計上」
この2大ズレの構造を正しく把握すれば、手動計算の混乱や数字の不一致は自然と解消できるはずです。構造の違いを整理したのが以下の早見表。
ズレのパターン | 発生の仕組み・原因 | 放置すると起きる問題 | ズレをなくす防止策 |
|---|---|---|---|
① 締め日と給料日のズレ | カード会社の締め日(15日・月末等)と給料日(25日等)のサイクル不一致 | 何月分の支出か分からなくなり、手書きやExcelでの手動計算が崩壊 | 集計期間を固定し、カードの利用日基準で自動集計する |
② 利用時と引落時の二重計上 | 利用時(買い物日)と引落日(通帳記帳時)の両方で支出入力してしまう | 支出が2倍に膨らみ、毎月大幅な赤字に見えて意欲が低下する | 支出計上は利用時の1回のみとし、引落日は口座振替(資金移動)として処理 |
原因1:カードの「締め日」と会社の「給料日」が集計期間と一致しない
具体例で考えてみます。例えば、楽天カード(月末締め翌月27日払い)と三井住友カード(15日締め翌月10日払い)を併用し、勤務先の給料日が毎月25日という家庭を想定してみましょう。
10月16日に三井住友カードで1万円の買い物をした場合、引き落としは12月10日。一方、10月20日に楽天カードで1万円の買い物をすると、引き落としは11月27日になります。同じ10月後半に使ったお金であるにもかかわらず、銀行口座から引き落とされる月が11月と12月に分かれてしまうわけです。
さらに家計簿の集計期間を「給料日(25日)〜翌月24日」にしていると、カードの締め日・引き落とし日・給料日の3つのサイクルが複雑に交差し、手計算で整合性を保つのは極めて困難。このタイムラグの連鎖こそが、月ズレを引き起こす最大の原因です。
原因2:利用時と口座引き落とし時の「二重計上」で支出が膨らむ
もうひとつの落とし穴が、同じ出費を2回カウントしてしまう二重計上。10月10日にスーパーで1万円分の食材をカードで購入した際、レシートを見て「10月10日 食費 10,000円」と家計簿に入力したとします。ここまでは正しい記録。
ところが翌月11月27日に通帳を記帳した際、引き落とし明細に並ぶ「カード引落 10,000円」を見て、再び「11月27日 クレジットカード代 10,000円」と支出欄に書き込んでしまうケースが後を絶ちません。結果として、実際には1万円しか使っていないにもかかわらず、家計簿上は合計2万円の支出が計上されてしまいます。
「節約しているはずなのに毎月家計が赤字になる」と悩む方の多くが、この二重計上に無自覚なまま陥っているのが実情です。
キャッシュレスの月ズレと二重計上をゼロにする3つの実践ルール
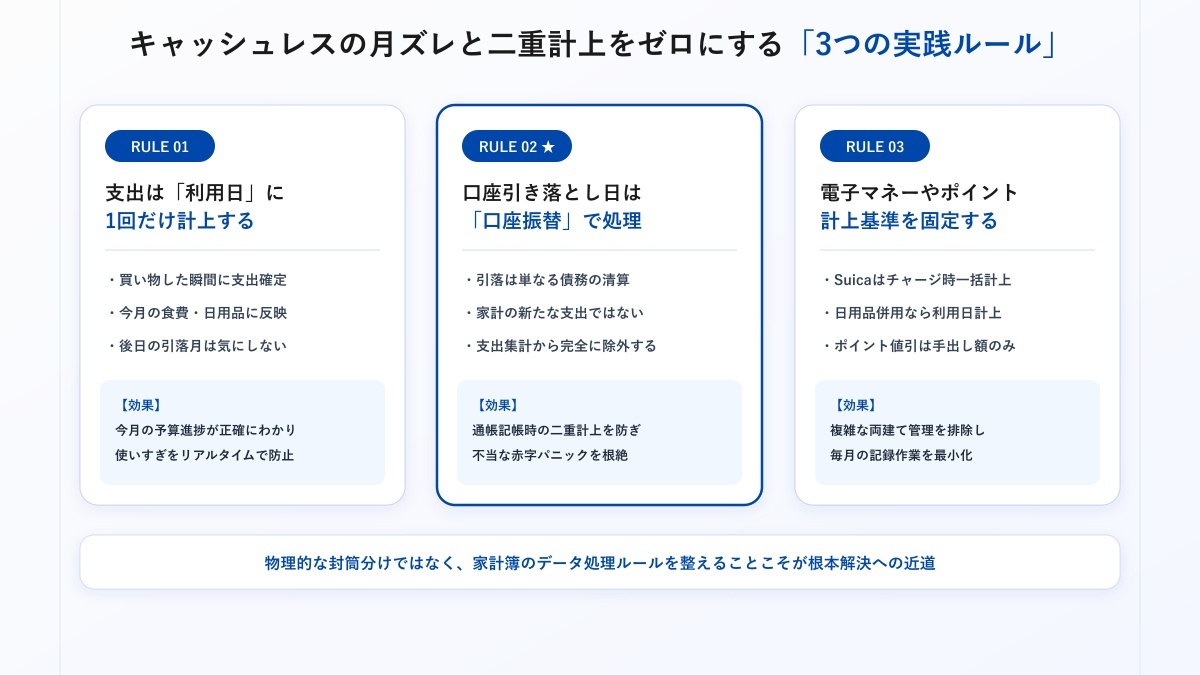
キャッシュレス決済による集計の狂いを完全に排除するためには、次の3つの実践ルールを統一することが確実な解決策です。
- 支出の計上は「利用日」に1回だけ行う
- 口座引き落とし日は支出ではなく「口座振替(資金移動)」で処理する
- チャージ型電子マネーやポイント利用の計上基準を固定する
これらを徹底するだけで、月ズレも二重計上も完全に防ぐことができます。取引ごとの具体的な処理ルールを整理したのが、以下の早見表です。
取引内容・決済手段 | 記録タイミング | 費目・区分 | 家計簿上の処理・二重計上防止策 |
|---|---|---|---|
クレカでの日々の買い物 | 利用日(決済日) | 各費目(食費・日用品など) | 支出として1回のみ計上。後日の引き落とし時は支出に含めない |
クレカの口座引き落とし | 引き落とし日(通帳記帳時) | 口座振替(資金移動) | 支出集計から完全除外。口座残高の増減のみを反映させる |
電子マネーへのチャージ | チャージ実行日(または利用日) | 交通費(または電子マネー残高) | 交通費専用ならチャージ時に一括計上。買い物併用なら利用日計上に統一 |
ポイントでの支払い | ポイント利用日 | 各費目(または支出0円) | ポイント全額払いは支出0円。一部値引きは値引き後の手出し実額を計上 |
口座間のお金の移動 | 振替実行日 | 資金移動(振替) | 生活費口座や貯蓄口座への移動は支出ではなく資産振替として処理 |
私自身、銀行員時代にFPとして数多くの家計相談に乗っていた頃、最も多く見かけたのが「クレジットカードを使ったら、同額の現金を財布から封筒によけて保管する」という管理法でした。かつて現金決済が主流だった時代には有効だった手法。しかし、月数十件から100件近くのキャッシュレス決済を行う現代において、1回ごとに小銭を封筒へ移し替える作業はあまりに非効率であり、相談に来られた方の9割以上が途中で挫折していました。物理的な現金移動に頼るのではなく、家計簿のデータ処理ルールを整えることこそが根本解決への近道です。
ルール1:支出の計上は「利用日」に1回だけ行う
買い物をした当日、またはカードの利用明細に記載された日付(利用日)にのみ、該当する費目(食費、日用品費、趣味費など)として家計簿に計上します。その後の口座引き落とし日が翌月や翌々月になろうとも、支出としてカウントするのは最初の1回きり。
「お金を実際に使った事実」を利用日に確定させることで、今月の生活費が予算枠の中に収まっているかをタイムリーに判断できます。後日いくら口座から引き落とされようと、支出集計の数字を触る必要は一切ありません。
ルール2:口座引き落とし日は「支出」ではなく「口座振替(資金移動)」で処理する
銀行口座からクレジットカードの利用代金が引き落とされた瞬間は、家計簿上の「支出」としてカウントしてはいけません。企業財務の視点で捉えると、カード決済をした時点で「商品を受け取り、カード会社に対する未払金(負債)を抱えた」状態になります。そして引き落とし日は、「銀行預金(資産)を減らして、未払金(負債)を解消した」に過ぎないわけです。
つまり、引き落としは単なる資産と負債の清算(資金移動)であって、新たなコスト(損益=P/L)の発生ではありません。家計簿では「口座振替」として処理し、支出集計から完全に除外するのが鉄則。通帳残高の増減だけを反映させれば、家計簿の支出が不当に膨らむ心配はゼロになります。
ルール3:チャージ型電子マネーやポイント利用の計上基準を固定する
交通系ICカード(SuicaやPASMO)や各種QRコード決済へのチャージ、ポイント利用についても、あらかじめルールを1つに決めておきます。例えばSuicaを電車やバスの移動にしか使わないのであれば、「チャージした日に全額を交通費として支出計上する」のが最も効率的。毎回数百円の運賃を細かく記録する手間を省くことができます。
コンビニなど日々の買い物にも併用する場合は、チャージ時点では支出とせず、実際に買い物をした利用日に費目ごと計上するのが確実です。また、ポイントを使った買い物については、「ポイント値引き後の実支払額のみを利用日の支出として記録する」ルールに固定するのがおすすめ。ポイント還元を収入と支出の両建てで細かく追おうとすると作業が複雑化するため、実際に支払った手出しの金額だけを追うのが長続きのコツです。
手書きやExcelの限界を突破する「月1回30分の明細CSV×試算表」管理術
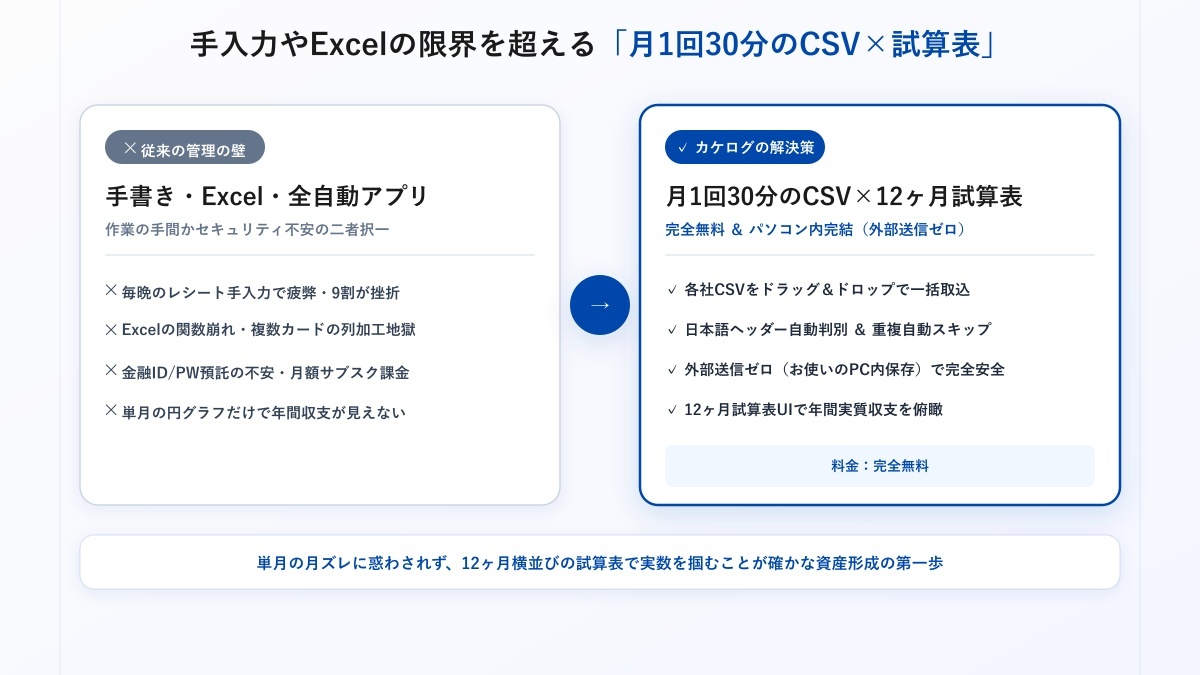
複数のクレジットカードを使い分けながら締め日や明細を手書きノートや自作Excelで管理するのは、時間と労力の浪費につながりかねません。月に1回だけ各カード会社のWebサイトから利用明細CSVをダウンロードし、専用ツールに取り込んで利用日ベースで自動集計し、年間12ヶ月試算表で俯瞰するスタイルが最も挫折しない合理的選択肢。各管理手法の特徴と違いを整理しました。
管理手法 | 記録の手間 | セキュリティ・データ保存 | 締め日・月ズレ対応 | 二重計上防止 | 月額コスト | 向いている人 |
|---|---|---|---|---|---|---|
手書きノート | 毎晩レシート手入力(大) | 自宅保管(漏洩リスク低) | 手動計算で混乱しやすい | 引落時の重複ミス多発 | ¥0 | 現金決済中心で月数件の人 |
Excel自作 | CSVコピペ・関数保守(中〜大) | 個人PC・クラウド保管 | SUMIF関数の保守が煩雑 | 振替除外を自力設定 | ¥0 | 関数保守を楽しめる人 |
全自動口座連携アプリ | 自動取得で入力不要(極小) | 金融ID/PWを外部預託 | 自動判定だが修正が面倒 | 振替判定の狂いで二重計上 | ¥500〜1,000/月 | 外部預託に抵抗がない人 |
カケログ(パソコン内完結(外部送信ゼロ)) | 月1回30分のCSV取込(極小) | パソコン内完結(外部送信ゼロ)(SQLite保存・外部送信ゼロ) | 各社ヘッダー自動判別・利用日で自動集計 | 重複明細を自動スキップ | 完全無料 | 安全に実数推移を掴みたい人 |
私自身、銀行を退職した後に中小企業を経営し、自社の財務と向き合う中で痛感した事実があります。日々の経営判断において本当に重要なのは、1円単位の領収書を毎晩眺めることではなく、1月から12月までが横並びになった「月次試算表」を見て、キャッシュフローの推移や固定費比率を把握することでした。個人の家計管理もまったく同じ。単月の円グラフを眺めて「今月は食費が多かった」と一喜一憂するのをやめ、年間の推移表で実数を見ることで、初めて「どの固定費を削るべきか」という的確な判断が可能になります。
この課題を根本から解決するために設計したのが、パソコン内完結型(外部サーバー送信ゼロ)の家計管理システム「カケログ」です。カケログは完全無料で提供されており、外部サーバーに資産データや認証情報を一切送信しないお使いのパソコン内だけで安全に保存される仕組みを採用しています。
月に1回、利用しているクレジットカード各社のWeb明細からCSVをダウンロードし、画面にドラッグ&ドロップするだけで取込完了。楽天カードや三井住友カードなど、各社で異なる日本語ヘッダー(「利用日」「利用店名」「利用金額」等)を自動判別し、重複明細は自動検知してスキップする安全設計です。初見の明細も一度カテゴリを割り当てれば「ルール登録(登録数無制限)」で次回から100%自動仕分けされ、Gemini APIキー(無料枠あり)を設定すればAIによる自動推測仕分けも利用できます。
手作業やExcelの自作集計がカード複数枚で破綻する理由
クレジットカードが1枚だけなら手書きや簡易なExcelでも管理できます。しかし、メインカード、還元率の高いサブカード、交通系IC連携カードと複数枚を使い分けるようになると、作業負荷は一気に跳ね上がります。
カード会社ごとに異なる締め日、CSVファイルごとの列配置の違い、SUMIF関数のエラー修正など、本来やりたかったはずの家計改善ではなく「データの整形作業」に時間を奪われてしまうのがExcel自作の典型的な罠。月末の集計作業に数時間を費やした挙句、計算が合わずに投げ出してしまうのは、意志の弱さではなくツールの選択ミス。仕組みに頼らず個人の努力だけで乗り切ろうとする手法には、構造的な限界があるのです。
各社クレカの明細CSVをドラッグ&ドロップで一括集計する手順
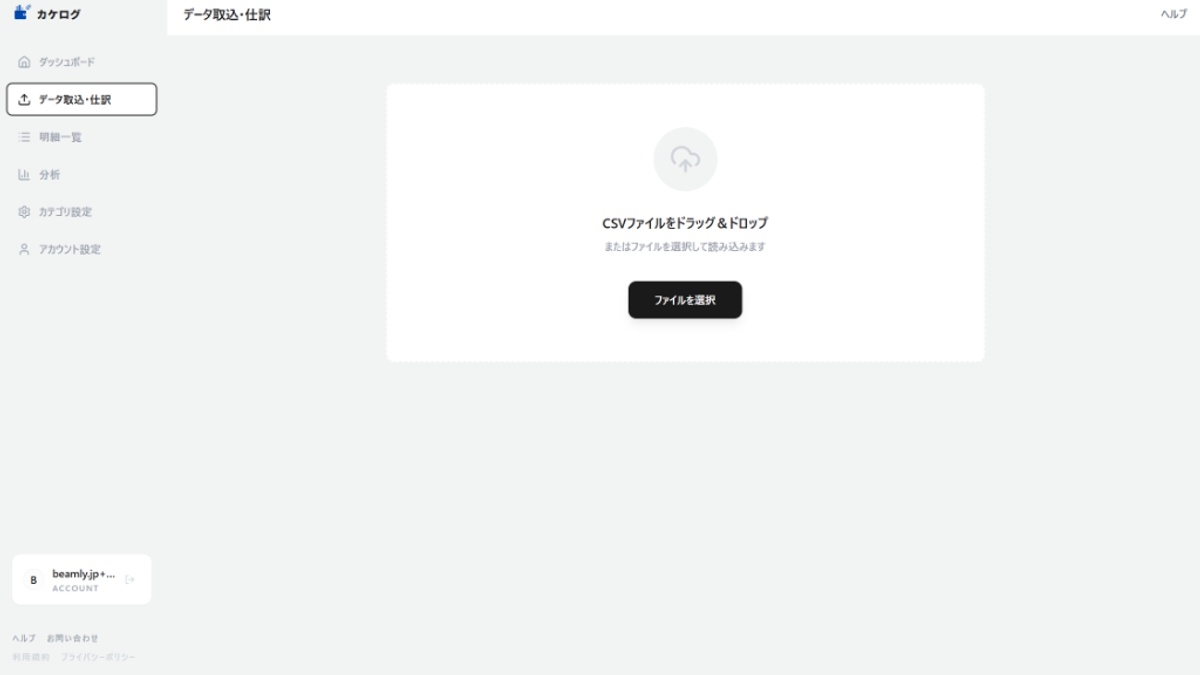
この非効率を打破する仕組みが、明細CSVの一括インポート機能。月に1回、各カード会社のマイページから前月分の利用明細CSVをダウンロードし、まとめて画面にドラッグ&ドロップするだけで作業は完了します。
ヘッダーの自動判別機能により、列の並び替えやデータ加工を事前に行う手間は一切不要。また、過去に取り込んだ明細と日付や金額が一致するデータは自動的にスキップされるため、誤って同じファイルを2度取り込んでも二重計上は発生しません。利用日ベースで自動的に整理され、わずか数分で正確な集計データが整います。
単月のズレに惑わされない「12ヶ月試算表」で年間収支を俯瞰する
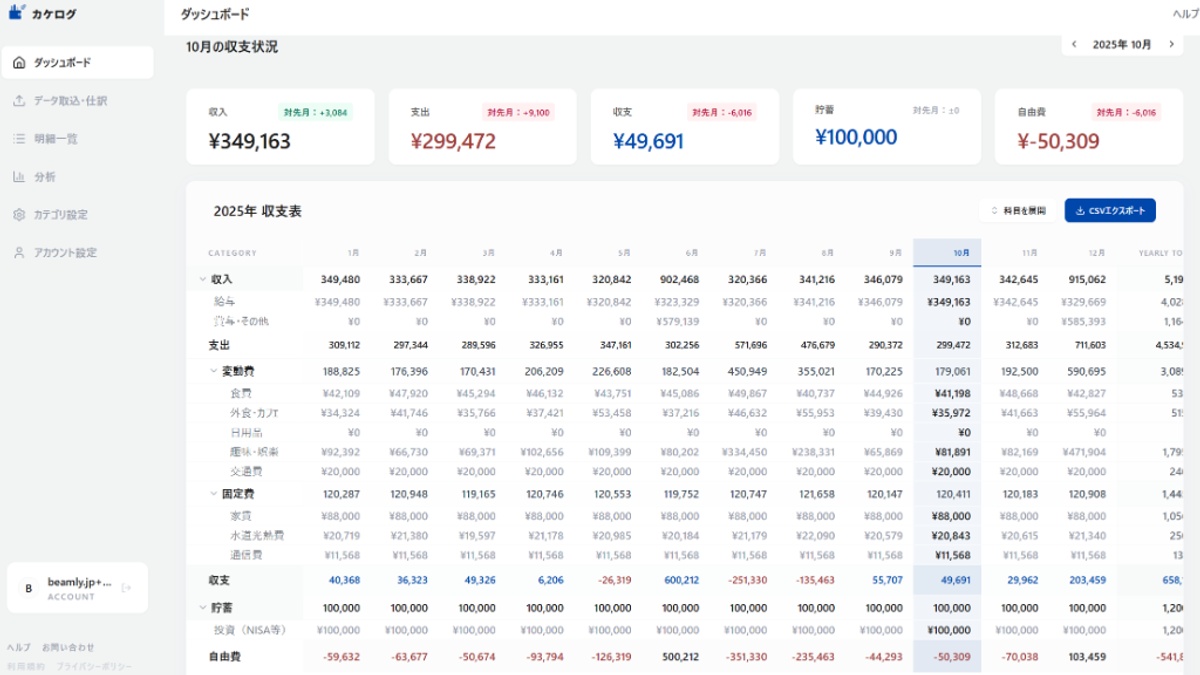
集計されたデータは、業界唯一の「試算表形式ダッシュボード(年間12ヶ月一覧)」に展開されます。画面には1月から12月までの月次推移が横並びで表示され、「収入」「固定費」「変動費」「積立」「実質収支」の5つの区分で家計全体を俯瞰できる設計。
単月の数字だけを見ていると、カードの引き落とし月ズレや冠婚葬祭などの一時的な出費で「今月は大赤字だ」と焦ってしまいがちです。しかし、12ヶ月の試算表で見れば、「年間を通じた実質収支がしっかり黒字を保てているか」を冷静に判断できます。細かな月ズレに一喜一憂することなく、大局的な資産形成を着実に進められるようになります。
クレジットカードの家計簿記録に関するよくある質問(FAQ)
分割払い・ボーナス一括払い・家族カード・返品返金など、初心者が迷いやすいクレジットカードの特殊な決済処理について、実務的なルールを一問一答形式で整理しました。疑問をクリアにしておくことで、毎月の集計作業で立ち止まる心配がなくなります。代表的な4つの質問に対する回答と、迷わないための実践基準を以下にまとめました。
Q1. 分割払い・リボ払いは家計簿にどう記録すればいいですか?
支出総額をコントロールしたいなら「購入月(利用日)に総額計上」、毎月の資金繰りを重視するなら「毎月の引き落とし額を固定費として計上」するのが基本です。
例えば10万円のパソコンを10回払いで購入した場合、利用日基準で10万円全額を計上すれば「大きな買い物をした」という事実をダイレクトに把握できます。一方、毎月の予算枠を崩したくない場合は、毎月引き落とされる1万円を「通信・機器費」などの固定費枠に組み込んで淡々と管理するのも有効な選択肢。なお、分割手数料やリボ払い手数料が発生する場合は、購入代金とは切り離して「支払手数料」という費目で記録し、無駄な金融コストを可視化することが大切です。
Q2. ボーナス一括払いの買い物はどの月に計上するべきですか?
買い物をした利用月に全額計上し、財源としてあらかじめ準備した「特別費積立」から充当して相殺するのが最も安全な管理法です。
ボーナス支給月(6月や12月)に全額を支出計上してしまうと、その月の家計簿が突発的な大赤字に見え、通常の生活費の推移が把握できなくなってしまいます。購入した月に品目ごとの支出として計上し、貯蓄口座にあらかじめ確保してある特別費枠から同額を「積立取崩し」として充当するのが確実。これにより、毎月のやりくり収支を歪めることなく、年間の予算管理を正確に維持できます。
Q3. 家族カードを使っている場合のスマートな管理法はありますか?
本会員(親カード)のWeb明細から世帯全体のCSVを一括ダウンロードし、摘要欄の会員識別フラグを活用して仕分けを行います。
多くのカード会社では、明細CSVの中に「本人会員」「家族会員」を区別する項目が含まれています。カケログのようなCSV対応ツールであれば、家族それぞれの利用明細を一括で取り込んだ上で、ルール登録機能を使って個人の小遣いや世帯共通の生活費へと自動分類できます。別々にアプリを立ち上げて手入力する手間を完全に省き、世帯全体の合算収支を一元管理できるのが大きな利点です。
Q4. 返品・返金やポイント利用があった時の処理はどうしますか?
返品・返金は元の費目の「マイナス支出」として相殺し、ポイント利用は「値引き後の実支払額」のみを記録します。
商品の返品によってカード会社から返金があった場合、臨時収入として処理するのではなく、購入時に計上した費目(衣服費や日用品費など)のマイナス金額として入力するのが原則。これにより、年間のカテゴリ別支出が実態よりも過大に見えるのを防ぐことができます。また、お買い物時にポイントを使った際は、手出しで支払った金額だけを利用日の支出とすることで、余計な入力の手間を増やすことなく管理を継続できます。
月1回30分のCSV集計でクレジットカードの月ズレストレスから解放されよう
クレジットカード家計簿で本当に大切なのは、締め日や引き落とし日のズレに頭を悩ませることではなく、「月1回30分で実数を掴み、無理なく黒字を守ること」です。日々の細かい手入力から卒業し、仕組みに任せるスマートな管理へとシフトしましょう。今日から実践できる3つのステップをまとめました。
- Step 1:メインカード1社の利用明細CSVをダウンロードする
まずは決済件数が最も多いメインのクレジットカードのWebサイトにログインし、直近1ヶ月分の利用明細CSVをパソコンにダウンロードします。 - Step 2:CSV対応ツールに取り込んで利用日ベースで自動仕分けする
ダウンロードしたファイルをカケログなどのCSV対応ツールにドラッグ&ドロップし、利用日基準で自動仕分けされる便利さを体感します。 - Step 3:12ヶ月試算表で月ごとの実数と年間推移をチェックする
年間一覧テーブルで固定費と変動費の実数を確認し、削れる無駄遣いがないか、年間で黒字をキープできているかを見渡します。
締め日や引き落とし日の計算に追われる家計簿を手放す
毎晩のようにレシートを広げて電卓を叩いたり、締め日の違いをExcelで手作業修正する日々に終わりを告げましょう。家計管理に費やす時間そのものは、資産を直接増やしてくれるわけではありません。記録にかける手間を月1回30分にまで削ぎ落とし、浮いたエネルギーを「固定費の削減」「不要なサブスクの解約」「新NISAの積立設定」といった前向きな意思決定に投資すること。それこそが、無理なくお金を残し続けるための最短ルートです。
まずはメインカード1社の明細CSVをダウンロードしてみよう
新しい仕組みへの第一歩は、驚くほど身近なところにあります。まずは今日、普段一番よく使っているメインカードのマイページを開き、先月分の明細CSVを1つ保存してみてください。
カケログは公式サイトからメールアドレスの登録だけで、誰でも完全無料で入手できます。パソコン内完結型(外部サーバー送信ゼロ)のため、金融機関のIDやパスワードを外部サーバーに預ける心配もありません。
手元に落としたCSVファイルを画面へドラッグ&ドロップするだけで、これまで悩まされていた月ズレのストレスが過去のものになるのを実感できるはず。あなたの家計にプロの解像度を取り戻し、確かな資産形成をスタートさせましょう。