口座連携なしの家計簿アプリおすすめ比較と、手入力の手間を減らす選び方
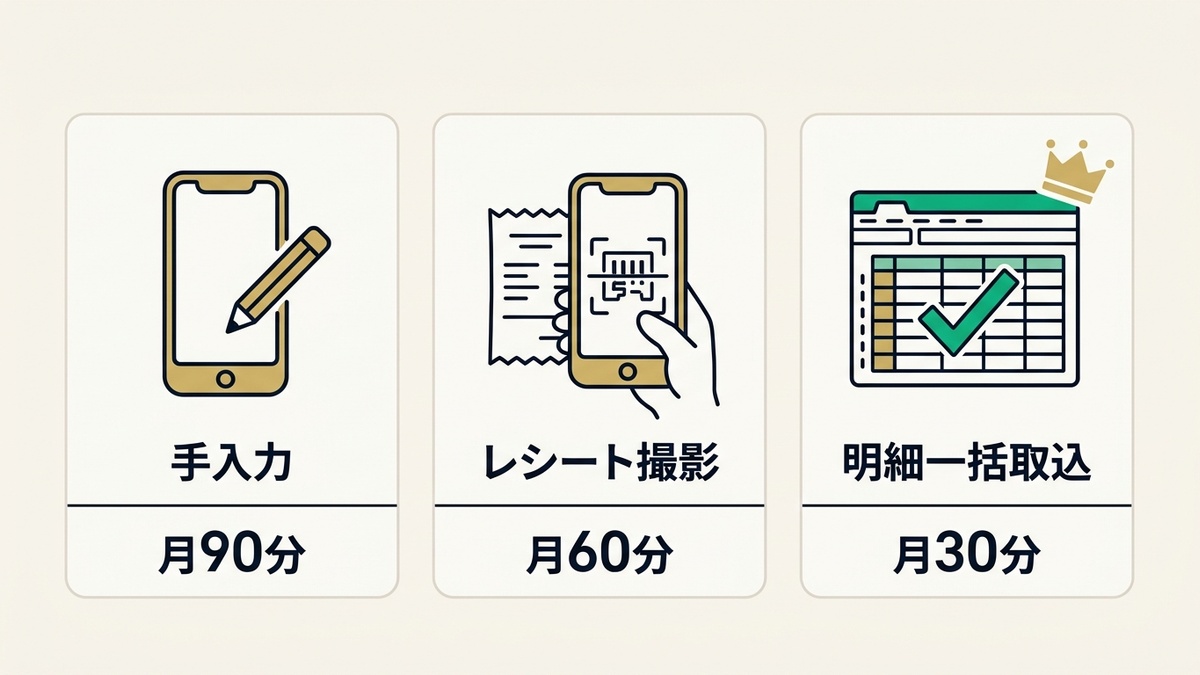
口座連携なしの家計簿アプリを選ぶ最大の利点は、金融機関のログインIDやパスワードを外部サービスに預けずに済むセキュリティの高さにあります。ただし、日々の支出記録をすべてスマホの手入力に頼ると作業負担が大きいため、「手入力」「レシート撮影」「月1回CSV取込」という3つの記録方式から自分の生活スタイルに合ったものを選ぶのが鉄則です。
まずは、連携なしで使える家計簿ツールの入力方式ごとの特徴と、月間の作業時間の違いを以下の早見表で比べてみてください。
分類 | 代表的な記録方式 | 月間作業目安時間 | セキュリティ | 向いている人 |
|---|---|---|---|---|
手入力特化型 | 買い物直後に金額・費目をスマホ手入力 | 約60〜90分(1日2〜3分×30日) | 完全オフライン端末保存が多く高水準 | 現金決済が中心で、支出件数が月30件以内の人 |
レシート撮影型 | レシートをスマートフォンのカメラでOCR読取 | 約45〜60分(撮影+誤認識修正) | クラウド画像送信型が中心 | スーパーやドラッグストアの紙レシートが多い人 |
CSVインポート型 | 月1回、カードや銀行のWeb明細CSVを一括取込 | 約30分(月1回のみ) | 認証情報を預けずファイル取込のみで安全 | キャッシュレス決済が中心で、手入力をゼロにしたい人 |
毎日1件ずつアプリに手入力する場合、1日あたり2〜3分でも30日間で合計60〜90分の時間を費やす計算になります。買い物の頻度が高い家庭では月間100件以上の決済が発生するため、どうしても入力漏れや計算ズレが起きやすくなるのが実情です。
これに対し、月末にまとめてクレジットカードや銀行の利用明細CSVを取り込む方式なら、作業は月1回30分だけ。100件以上の取引も一度で正確に分類でき、無理なく長続きします。
口座連携なしアプリが選ばれる3つの入力タイプ(手入力・レシート・CSVインポート)
口座連携を行わないツールは、日々の支出データをどう取り込むかによって大きく3つの系統に分かれます。それぞれの特徴と限界を押さえておきましょう。
- 手入力特化型(スマホ完結の即時記録):
買い物をしたその場でスマートフォンを開き、金額と費目を手動で打ち込むタイプです。シンプルな電卓風の画面を備えたアプリが多く、オフラインでサクサク動くのが魅力。現金払いがメインで、1日の買い物が1〜2件程度なら軽快に運用できます。ただ、クレジットカードやQRコード決済、ネット通販の利用が増えると、手入力が追いつかなくなりがちです。 - レシート撮影型(カメラOCRによる品目自動認識):
スマートフォンのカメラで紙のレシートを撮影し、文字認識(OCR)で日付・店名・金額を自動入力するタイプです。手打ちの手間を減らせる一方、折り目のついたレシートの誤読修正には意外と手間がかかります。さらに、Amazonや楽天市場などのネット通販や、毎月口座から引き落とされる光熱費・サブスク代には紙のレシートが存在しないため、結局は手入力を併用しなければなりません。 - CSVインポート型(月1回の一括データ取込):
カード会社や銀行のWebサイトからダウンロードした「利用明細CSVファイル」を、ツールに一括アップロードして集計するタイプです。普段の買い物でアプリを開く必要は一切ありません。金融機関のID・パスワードをシステムに預けるのではなく、手元に落とした明細ファイルを取り込むだけなので安全性も万全です。日々の支払いをキャッシュレスに集約している方に最も向いています。
失敗しない選び方の4大基準(セキュリティ・入力負荷・CSV連携・無料枠)
ツールを選ぶ際は、ストアのランキングや知名度だけで決めるのではなく、次の4つの基準でチェックしてみてください。
- セキュリティとデータ保存場所(ローカル端末かクラウドか):
スマホ本体(ローカルストレージ)のみに保存するアプリは、外部通信がないため情報流出リスクがゼロです。その反面、スマホの水没や故障、機種変更の際には自分でバックアップファイルを書き出して移行しないとデータが消えてしまいます。クラウド対応のWebツールなら、暗号化通信で保護されたアカウントにログインするだけで、PCとスマホの両方から安全にデータを引き継げます。 - 日々の入力負荷と作業頻度(毎日か月1回か):
家計簿が続くかどうかを決める最大の要因は「記録の頻度」です。毎晩疲れて帰宅してからスマホに数字を打ち込む自信がない方は、月1回まとめて処理できるCSV対応ツールを第一候補にしてください。逆に「現金を使ったらその場でメモしないと落ち着かない」という方には、起動が速い手入力アプリが合っています。 - データの自由度とCSV対応(インポート・エクスポート):
将来別のツールへ乗り換えたり、パソコンで振り返ったりするなら、CSVデータの入出力機能は欠かせません。無料版ではCSV出力がロックされていて、有料課金しないと自分のデータを取り出せないアプリも多いため、事前の確認が大切です。 - 無料枠の実用性と課金体系(無料プランでどこまで使えるか):
多くのアプリでは「閲覧できる期間」「月間の登録件数」「画面広告の有無」「レシート読取回数」に制限があります。無料枠の範囲で自分の使い方が収まるか、有料プラン(※カケログは完全無料で全機能利用可能)にした際にどれだけ手間が減るかを比べておくと失敗しません。
家計簿アプリで口座連携しないメリットと「毎日手入力」で挫折する3つの落とし穴
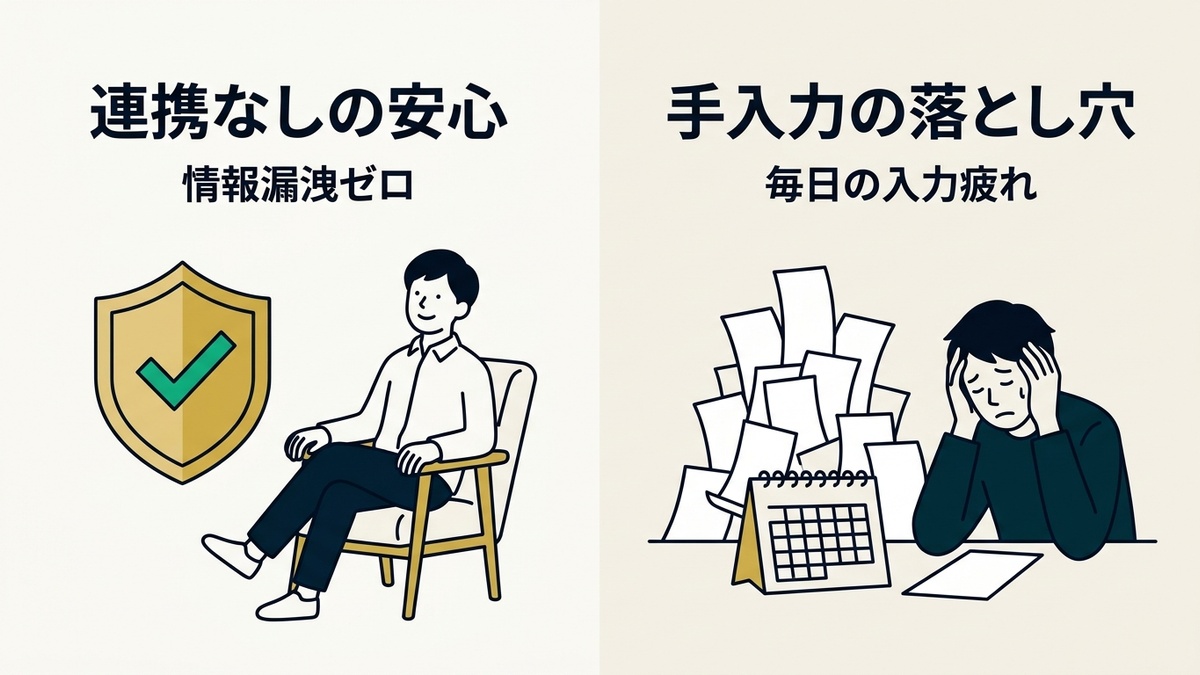
口座連携を避ける最大のメリットは、金融機関のログイン情報を第三者に預けない安全性と、同期エラーや再認証ストレスから解放される点にあります。しかし、連携しない代わりに「毎日スマホで手入力する運用」を選ぶと、レシートの溜め込みやキャッシュレス決済のズレによって約7割の人が途中で挫折してしまうのが現実です。
口座連携を行わないメリットと、手入力に切り替えた際に陥りやすい落とし穴、そしてその回避策を一覧にまとめました。
口座連携しないメリット | 潜む落とし穴・挫折原因 | 回避するための実践対策 |
|---|---|---|
情報漏洩・不正送金リスクの完全排除 | 手入力が面倒になり、レシートを財布に溜め込んで放置してしまう | 毎日の記録を諦め、月1回クレカ明細CSVをまとめて取り込む運用にシフトする |
金融機関の再認証・同期エラーのストレス皆無 | 1円単位や品目単位まで正確に合わせようとして疲弊する(完璧主義の罠) | 食費や日用品を細かく分けるのをやめ、店舗単位・引き落とし単位の大枠で管理する |
支出に対する意識・お金の痛みが回復する | キャッシュレス利用日と銀行引き落とし日のズレで残高が合わなくなる | 引き落とし日基準ではなく、カード利用日基準で集計できるツールを活用する |
口座連携しない3大メリット(情報漏洩ゼロ・再認証ストレスなし・お金を使っている実感)
全自動の口座連携アプリは便利ですが、金融機関の認証情報を外部サーバーに預けることへの心理的なハードルは小さくありません。あえて口座連携を行わない選択には、明確な3つの良さがあります。
- 情報漏洩・不正送金リスクの完全排除:
ネットバンキングのIDやパスワード、暗証番号を外部事業者のサーバーに保存しないため、万が一サービス側でトラブルが起きても自分の口座やカードが悪用される心配はありません。大切な資産の鍵を自分自身で管理できる安心感は、何物にも代えがたいメリットです。 - 同期エラーや頻繁な再認証の手間が一切ない:
自動連携アプリを使っていると、銀行側のセキュリティ更新やメンテナンスのたびに「再認証エラー」が起きます。その都度ワンタイムパスワードを入れ直すのは意外とストレスになるもの。複数の銀行やカードを連携していると毎月のように接続切れの対応に追われますが、連携なしの運用ならそうした煩わしさは一切ありません。 - 「お金を使っている実感(痛み)」を得られる:
全自動アプリは勝手に記録される安心感から、初期設定を終えるとアプリを開くことすらなくなりがちです。結果として、いくら使ったかを把握しないまま支出が膨らむ本末転倒な状態に陥りかねません。自分の手で明細を取り込んで数字を眺める時間を月1回でも作ると、「今月はカフェ代がかさんでいるな」「このサブスクはもう使っていないな」とお金の感覚が健全に戻ってきます。
なぜ「毎日手入力」は続かないのか?約7割が脱落する3つの原因
私がメガバンクでFPとして多くのご家庭の家計相談に乗ってきた中で、一番途中で挫折しやすかったのは、実は「毎日レシートを1円単位まで真面目につけようとする方」でした。各種の家計簿調査でも経験者の約6〜7割が挫折を経験していますが、それには個人の意志の弱さではなく、明確な3つの構造的理由があります。
- 数日サボった時の「レシート溜め込み」によるプレッシャー:
仕事や家事・育児で疲れて帰ってきた夜に、財布からレシートを出してスマホに打ち込むのは正直しんどいですよね。2〜3日サボると財布がレシートで膨らみ、「週末にまとめてやろう」と先送りに。そして週末、机の上に広げた十数枚のレシートを見た瞬間に嫌気がさし、アプリを閉じてしまうのが最も多い挫折パターンです。 - 1円単位・品目単位で記録しようとする完璧主義の罠:
ドラッグストアで買い物をすると、1枚のレシートに「牛乳(食費)」「洗剤(日用品)」「頭痛薬(医療費)」が混ざることがよくあります。真面目な方ほど電卓を叩いて「食費が1,240円、日用品が880円…」と1円単位で分けようとしますが、この作業は驚くほど脳を疲れさせます。そもそも家計改善において、数百円の洗剤が食費に入っていようが日用品に入っていようが、大勢にはまったく影響しません。 - キャッシュレス決済と銀行引落固定費の記録漏れ:
クレジットカードやQRコード決済、Suicaへのチャージ、そして口座振替で落ちる家賃・光熱費・保険料には紙のレシートがありません。手入力に頼っていると、これらの支出はどうしても抜け落ちます。結果として「家計簿の上では黒字なのに、なぜか銀行口座のお金が減っている」というズレが生じ、記録する意味を見失ってしまうのです。
家計簿は1円単位で完璧につける必要はありません。大事なことは出費の大枠を把握し、改善に生かすことです。
口座連携なしで使えるおすすめ家計簿アプリ・ツール6選を徹底比較
口座連携を使わずに安全に運用できる家計簿ツールの中から、操作性・継続しやすさ・分析力の観点でおすすめの6サービスを厳選しました。完全手入力のスマホアプリから、レシート撮影型、そして月1回のCSV取込で手入力をゼロにできるWebツールまで、それぞれの特徴を比べていきます。
まずは各ツールの料金プラン、無料枠の制限、入力方式、CSV対応状況を以下のマトリクス表で確認してください。
ツール名 | 料金プラン・無料枠 | 入力方式 | レシート撮影 | CSV対応 | 主な特徴 | おすすめな人 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
有料のプレミアム会員(月額480円等)限定です(※カケログは完全無料で全機能利用可能)。現金払いがメインで、細かい分析よりも日々の記録習慣をつけたい方に向いています。 | らくな家計簿:資産間移動の記帳に強くPC連携も可能な本格派アプリらくな家計簿は、財布の現金だけでなく、複数の銀行口座や電子マネー、クレジットカードの残高まで複式簿記の考え方で厳密に管理したい方に支持されている高機能アプリです。 一般的な手入力アプリでは記録しにくい「銀行口座から現金を3万円引き出した」「財布から交通系ICカードにチャージした」といった口座間の資金移動(振替)を正確に帳簿づけできます。同じWi-Fi環境下であればパソコンのブラウザから入力・編集できる機能や、データのエクスポート機能も備わっています。 ただし、レシート撮影機能は「写真をメモとして添付する機能」であり、文字を自動で読み取るOCR機能ではありません。また設定項目が多いため、簿記の感覚に慣れている中〜上級者向けのアプリといえます。 かけ〜ぼ:完全無料でクレカ分割払い・複数帳簿に対応した高機能アプリかけ〜ぼは、画面内にバナー広告が常時表示される代わりに、有料プランを一切設けず、すべての機能を完全無料で開放している実力派アプリです。 個人用と家計用など複数の帳簿を切り替えて管理できるほか、手入力アプリでは珍しい「クレジットカードの分割払い・ボーナス払い」の自動計算機能を備えています。CSV形式でのバックアップや入出力にも無料で対応しており、課金なしで細かい機能を使い倒したい方に根強いファンがいます。 画面デザインは少し昔ながらの雰囲気ですが、見た目より実用性と無料での機能制限のなさを重視する方には頼もしい選択肢です。 Zaim(手入力利用):高精度なレシート撮影機能だけを安全に活用する使い方Zaimは口座連携に対応した総合型の家計簿アプリですが、あえて銀行やカードの連携機能を一切使わず、「高精度な無料レシート撮影+手入力アプリ」として活用する方法もあります。 長年磨かれたレシート読み取りエンジンの精度は高く、スーパーの長いレシートでも撮影するだけで店名・日付・品目・金額を素早く文字データ化してくれます。無料プランのままでもレシート撮影が使えるため、現金や店頭での買い物が多く、紙のレシート打ち込みだけはどうしても省きたいという方にぴったりです。 もっとも、ネット通販や口座引き落としの固定費はレシートが出ないため、その部分だけは月末に手入力で補う運用になります。 手入力を完全撤廃!月1回30分の「クレカ明細CSV×試算表」管理術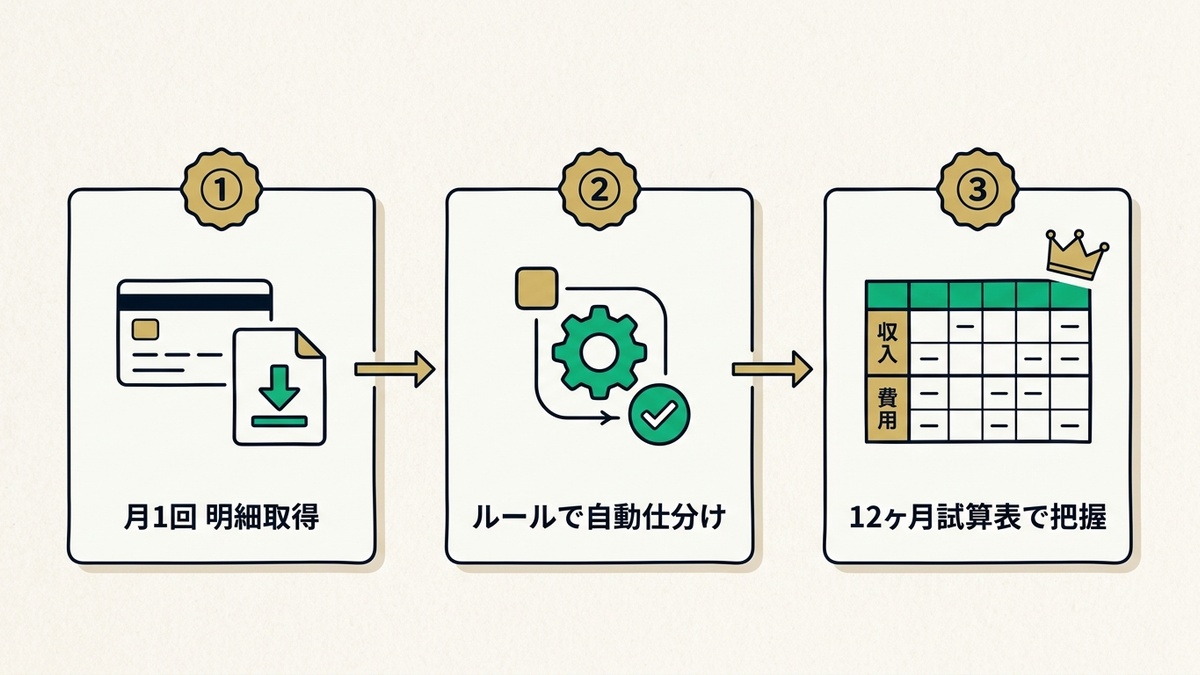 口座連携のセキュリティ不安を解消しつつ、毎日の手入力からも抜け出す最も現実的な方法が「月1回の明細CSVインポート」です。カード会社や銀行から落としたCSVファイルを取り込み、ルール登録と自動仕分けを組み合わせれば、毎月たった30分の作業で家計の試算表が完成します。 毎月のルーティンはとてもシンプルで、次の3ステップだけで完結します。
銀行やカード会社のログイン情報を預けない「明細CSVインポート」の安全性口座連携アプリが敬遠される一番の理由は、銀行やカード会社のログインID・パスワードを外部サービスに預けなければならない点にあります。 一方、「明細CSVインポート」では、金融機関のサイトへのログインはあなた自身が普段通りブラウザで行います。ダウンロードしたCSVファイルの中身は「2026/10/15、〇〇スーパー、3,480円」といった過去の取引テキストだけで、カード番号の全桁やセキュリティコード、暗証番号は一切含まれていません。 つまり、手元のCSVファイルをツールにアップロードしても、そこから銀行口座へアクセスされたり不正送金されたりするリスクは構造的にゼロなのです。セキュリティの安心感とデジタルの集計効率を両立できる、非常に合理的なやり方といえます。 初見の店名も一度設定すれば自動化!ルール登録&AI仕分けの仕組み「CSVを取り込んでも、結局1件ずつ費目を振り分けるなら大変なのでは?」と思われるかもしれません。そこを自動化するのが、カケログの「ルール登録」と「AI自動仕分け」の2段階エンジンです。
円グラフでは見えない支出の歪みを捉える「年間12ヶ月試算表」の見方私自身が中小企業を経営し、毎月「月次試算表」と「バランスシート(B/S)」に向き合う中で確信したことがあります。それは、**「単月の円グラフをいくら眺めても、お金は絶対に貯まらない」**ということです。 会社の経営者が「今月は交際費が全体の15%だった」と円グラフだけを見て経営判断をすることはまずありません。必ず1月〜12月が横に並んだ「試算表(推移表)」を見て、「先月よりどの固定費が増えているか」「特別な出費があった月を含めても、年間トータルでキャッシュが増えているか」を実数で確認します。 カケログのダッシュボードは、まさにこの法人財務の「試算表」を家計向けに落とし込んだものです。 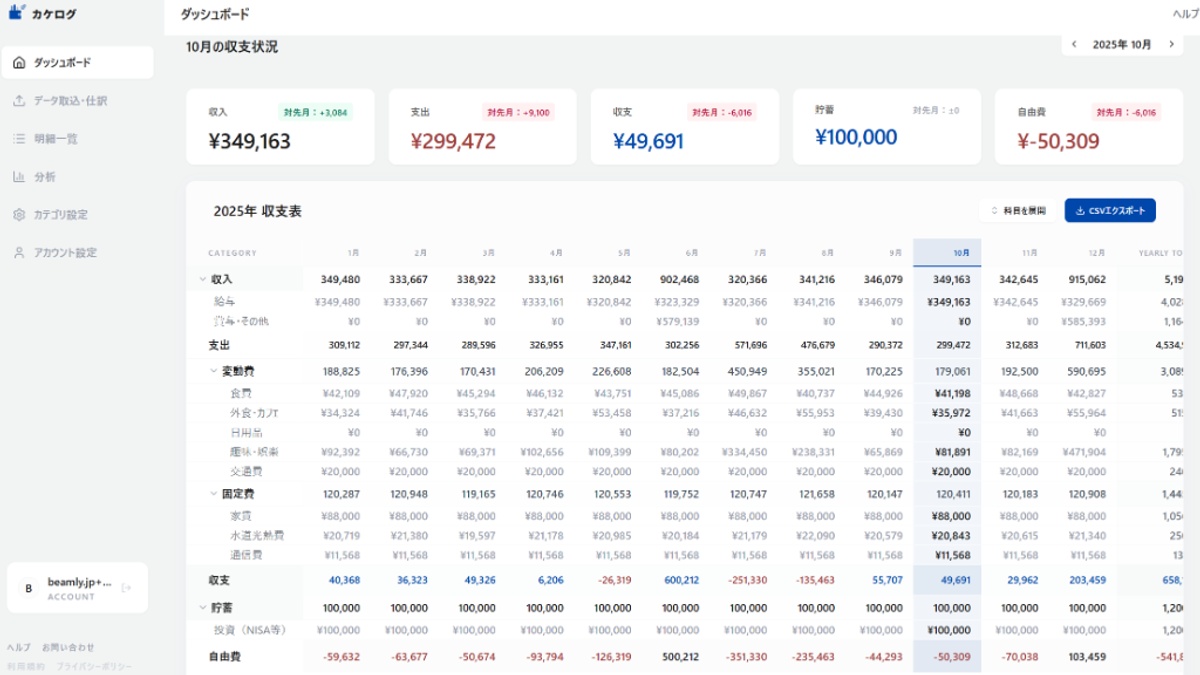 このように12ヶ月を横並びの実数で見渡すと、単月の家計簿では気づけなかった2つの重要な発見が得られます。
口座連携なしの家計簿アプリに関するよくある質問(FAQ)口座連携を使わずに家計管理を始める際によくいただく疑問について、FPおよび開発者の視点から実務的な解決策をお答えします。 Q1. 口座連携なしの場合、クレジットカード決済はどう記録すればいいですか?クレジットカード払いは、口座からお金が引き落とされる「引き落とし日」ではなく、実際にお買い物をした**「利用日基準」**で集計するのが鉄則です。 引き落とし日基準でつけてしまうと、たとえば「8月の夏休みに使った旅行代」が9月末や10月の出費として計上されてしまい、感覚と数字がズレてしまいます。とはいえ、カードの利用明細を見ながら1件ずつ手入力するのは大変です。カード会社のサイトから利用明細CSVをダウンロードして一括で取り込めば、最初から「利用日」ベースで正確に集計されるため、月ズレに悩むことがなくなります。 Q2. 完全無料で使い続けられるアプリと有料課金の境界線はどこですか?多くの家計簿ツールでは、次の4つのポイントが無料と有料の分かれ目になっています。
まずは無料枠で試してみて、「過去の年間推移もずっと残して比較したい」「もっと明細を登録したい」と感じたタイミングで有料プランを検討するのが最も無駄のないステップです。 Q4. レシート撮影機能があれば、手入力なしで続けられますか?結論から言うと、レシート撮影機能だけで「手入力ゼロ」にするのは不可能です。 現代の家計では、Amazonや楽天などのネット通販、電気・ガス・水道・通信費の引き落とし、家賃、保険料、モバイルSuicaへのチャージなど、紙のレシートがそもそも発行されない支出が金額ベースで大半を占めているからです。これらはカメラで撮影できないため、結局は明細を見ながら手打ちすることになります。キャッシュレス比率が高いご家庭ほど、レシート撮影より明細CSVの一括取り込みを軸にするほうが圧倒的に楽に続きます。 月1回30分のCSV振り返りで、安全かつ手間のない家計管理を始めよう「口座連携でセキュリティの不安を抱えながら全自動にするか、安全のために毎日手入力で消耗するか」。そんな極端な二択で悩む必要はありません。金融機関のパスワードを預けない安心感を保ちながら、毎日の手入力からも解放される第3の道が**「月1回30分のCSV×試算表管理」**です。 今日から無理のない家計管理を始めるステップは、たった3つだけです。
「口座連携の不安」と「手入力の挫折」を両方手放す新しい選択肢家計簿に数字を入力している時間そのものからは、残念ながら1円も生まれません。大切なのは、記録の時間を「月1回30分」まで圧縮し、浮いた時間とエネルギーを「不要なサブスクを解約する」「固定費を見直す」「浮いたお金を将来のための積立(NISA等)に回す」という具体的な意思決定に使うことです。 毎日レシートと格闘する暮らしを手放し、月に1度、コーヒーを飲みながら30分だけ「我が家の試算表」を眺める。そんなスマートで心地よい家計管理の習慣を、ぜひ今日から体験してみてください。 まずは直近1ヶ月分のカード明細CSVをダウンロードしてみよう大掛かりな準備は何もいりません。まずは手元のメインカード1社のWebサイトから、先月分の明細CSVを1枚だけダウンロードしてみてください。 そのファイルをカケログにドラッグ&ドロップした瞬間、バラバラだった日々の出費が「収入・固定費・変動費・積立・実質収支」の美しい試算表へと整理されます。金融機関の認証情報を預けない安心感と、手入力ゼロの快適さを、ぜひご自身の家計データで確かめてみてください。 |
カケログ開発者(Beamly代表 / 2級ファイナンシャル・プランニング技能士)
カケログ開発者(Beamly代表 / 2級ファイナンシャル・プランニング技能士)。メガバンクでFPとして多くの世帯の家計改善・資産形成を支援。その後、中小企業を経営し財務諸表(月次試算表・B/S)と向き合う中で「法人の資金管理を個人の家計に取り入れれば、毎日の手入力なしで確実にお金を残せる」と確信し、家計管理システム『カケログ』を開発・運営。
月イチ30分で、家計を実数で掌握する
CSVインポートから始まる、試算表&B/S搭載のPC家計管理ソフト「カケログ」。外部サーバーへデータを送信しないローカル完結設計で、全機能を無料でダウンロードいただけます。
Features
- ✓12ヶ月横並びの「試算表」ダッシュボード
- ✓CSV一括インポート&ルール自動仕分け
- ✓完全無料・PCローカル保存で安心