貯金用口座におすすめのネット銀行はどこ?生活費と貯金を分ける結論と3口座分離ルール
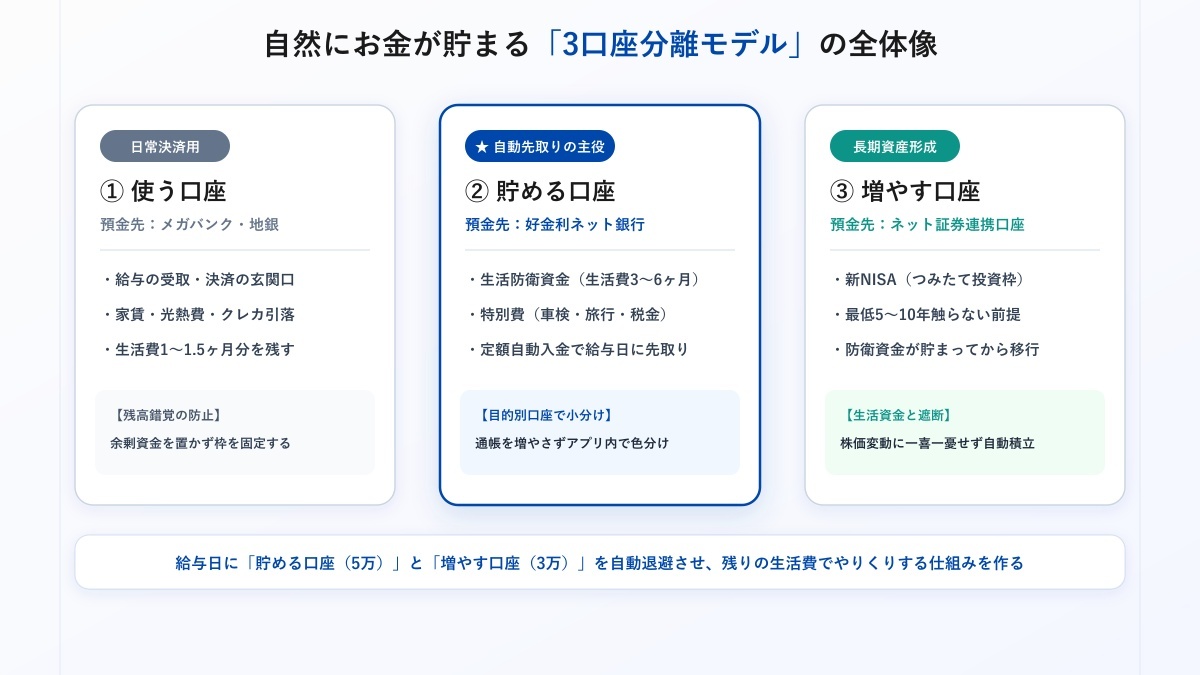
貯金を確実に成功させる唯一のルールは、給与口座から生活費と貯蓄を物理的に切り離すことです。お金が自然と貯まる家庭は、例外なく「使う口座」「貯める口座」「増やす口座」の3口座分離モデルを実践しています。そして、この自動化の受け皿として最適なのが、定額自動入金や目的別口座を備えたネット銀行です。
口座の役割分類 | 主な預金先 | 資金移動のタイミング | 主な使途 | 管理のポイント |
|---|---|---|---|---|
使う口座(決済用) | 給与振込のメガバンク・地方銀行 | 給与受取(毎月25日など) | 家賃・光熱費・食費・日用品などの日常生活費 | 常に生活費1〜1.5ヶ月分のみを残し、余剰資金を置かない |
貯める口座(防衛・特別費) | 目的別口座対応のネット銀行 | 給与日直後(毎月27日など自動移動) | 生活防衛資金・冠婚葬祭・旅行・家電買替・税金 | 日常の決済から隔離し、用途別にバーチャル管理する |
増やす口座(資産形成) | ネット証券連携の銀行口座 | 毎月月初(クレカ積立など) | つみたて投資枠(投資信託・インデックス投資) | 最低5〜10年以上触らない前提で長期積立を行う |
たとえば手取り月収25万円の場合、給与口座に全額置いたままにしておくと「まだ口座に15万円もある」と錯覚し、月末には数千円しか残らない事態に陥りがちです。
しかし、給与日直後に「貯める口座へ5万円」「増やす口座へ3万円」を自動で逃がし、残った17万円だけで生活費をやりくりするよう枠を固定すれば、意識して我慢しなくても毎月確実に8万円(年間96万円)の貯蓄資産が積み上がります。
生活費と同じ口座に貯蓄を置くと使い込んでしまう「残高錯覚」の罠
給料が入った口座から、家賃やクレジットカードの引き落とし、日々の現金の引き出しまでをすべて同一の口座で行っていると、脳は通帳の残高を「今自由に使ってもよいお金」と誤認してしまいます。
行動経済学ではこれを「メンタル・アカウンティング(心の会計)」と呼びます。お金の本来の価値は同じはずなのに、人間は置き場所や出所によって無意識に使い道を変えてしまう心理特性があるのです。
私自身、銀行員時代にFPとして数多くの家計相談を担当してきました。その現場で痛感したのは、貯金ができないと悩む方の多くが「意志が弱い」のではなく、「口座を分けていないために、知らず知らずのうちに生活費を膨らませていた」という事実でした。
残高を目にするたびに「まだ余裕がある」と感じて気が大きくなり、コンビニの買い物や外食の頻度が少しずつ増えていく。この「残高錯覚」を断ち切るには、口座そのものを物理的に分ける以外に有効な手立てはありません。
意思の力に頼らず自動で貯める「3口座分離モデル(使う・貯める・増やす)」
貯金が手元に残らない人が真っ先に見直すべきなのは、日々の我慢や節約テクニックではなく「お金の置き場所の境界線」です。
1つ目の「使う口座」は、給与の受取や公共料金・クレジットカードの決済を行うための玄関口。ここには翌月の生活費(1〜1.5ヶ月分程度)だけを残し、生活のランニングコスト専用として割り切ります。
2つ目の「貯める口座」は、予期せぬ怪我や失業に備える「生活防衛資金」や、数ヶ月〜数年以内に使うことが決まっている「特別費(車検・家電・旅行など)」の専用プール。普段使いのキャッシュカードは財布に入れず、引き出しに厳重に保管しておくのが鉄則です。
そして3つ目の「増やす口座」は、新NISAなどで将来の資産形成を目指す長期投資枠。使う口座と貯める口座に安全資金が確保されているからこそ、日々の株価変動に動揺せず毎月一定額を淡々と積み立てられます。
貯蓄用口座の受け皿には「定額自動入金」と「目的別口座」があるネット銀行が最適
多くの人が3口座分離に挫折してしまう真の原因は、毎月の「資金移動の手間」にあります。
給料日のたびにメガバンクのATMに並んで現金を引き出し、別の銀行へ預け入れに行ったり、1回数百円の振込手数料を払って手動で振込を行ったりしていては、どれほど几帳面な方でも数ヶ月で疲弊してしまいます。
ここで不可欠となるのが、ネット銀行の提供する「定額自動入金サービス」と「目的別口座」です。
定額自動入金を使えば、勤務先から指定された給与口座から手数料完全無料で毎月決まった日に自動で資金を引き落とし、貯蓄用のネット銀行口座へと集約してくれます。さらにアプリ内で用途別に残高を小分けできれば、通帳を何冊も抱え込む必要もありません。
手作業の振込や記帳は、すべてテクノロジーに任せてしまいましょう。
失敗しない貯金用口座の選び方!ネット銀行を比較する5つのチェック基準
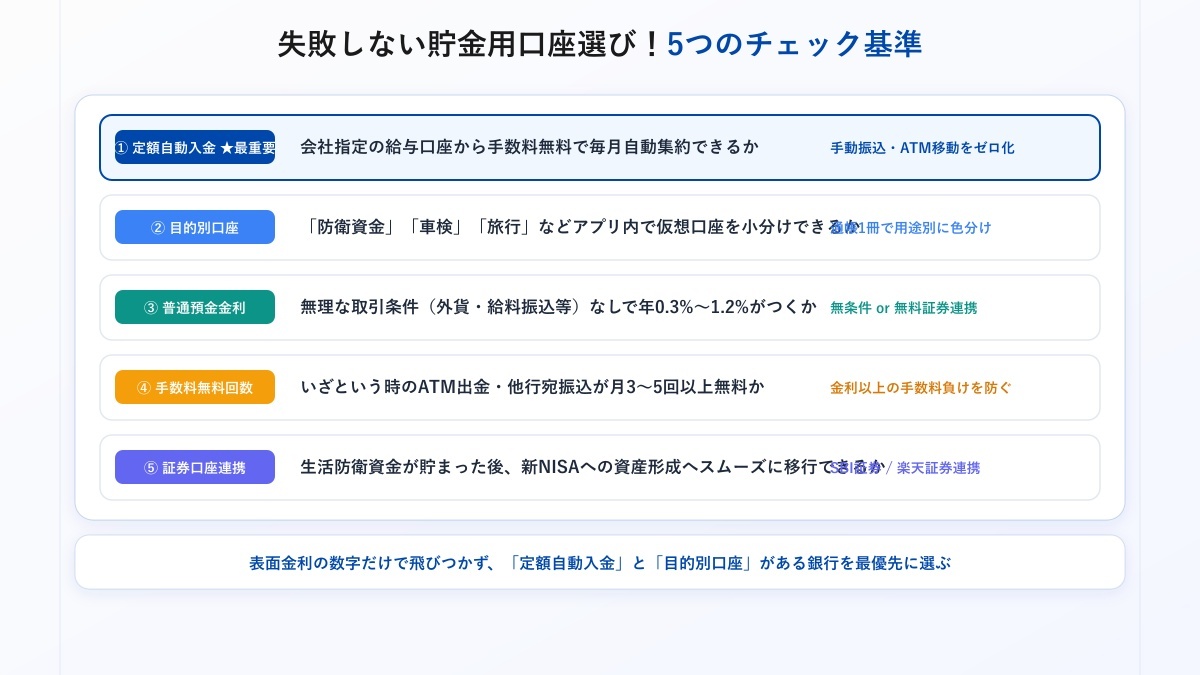
ネット銀行を比較する際、目先の表面金利だけで選ぶと入金の手間や手数料負けで高確率で挫折します。貯金用口座として本当に重視すべき基準は以下の5点です。
- 他行から手数料無料で自動集約できる「定額自動入金サービス」の有無
- 1つの口座を用途別に小分けできる「目的別口座」の使い勝手
- 普通預金の優遇金利と適用条件の達成ハードル
- いざという時のATM出金手数料と他行宛振込手数料の無料回数
- 生活防衛資金と投資用資金(新NISA)をスムーズに連携できる証券会社との相性
特に、給与口座から毎月自動でお金を吸い上げる仕組みが整っているかどうかが、継続の成否を分ける決定打となります。
チェック項目 | 重視すべき理由 | 失敗する典型例 | 推奨スペック基準 |
|---|---|---|---|
① 定額自動入金 | 給料日後に手数料無料で自動集約し、手動振込の手間をゼロにするため | 毎月ATM移動や手動振込が必要で、忙しい月に先取りが途切れてしまう | 毎月自動引き落とし対応、手数料完全無料、複数件設定可能 |
② 目的別口座 | 1つの銀行内で「防衛資金」「車検」「旅行」などの用途別に色分けするため | 普通預金の残高が合算され、特別費を使っていいのか分からなくなる | アプリ内でバーチャル口座を5〜10個以上作成可能、自動振替対応 |
③ 優遇金利と条件 | 預けておくだけで少しでも利息を増やし、インフレから現金の価値を守るため | 給与受取や外貨預金など複雑な取引条件が課され、実際は低金利のまま | 無条件または無料の証券連携のみで年0.30%〜1.20%程度がつく |
④ ATM・振込手数料 | 急な出費や口座間移動のたびに無駄なコストを発生させないため | 月末に現金を引き出すたびに220円の手数料を取られ、金利分が吹き飛ぶ | 他行宛振込が月3〜5回以上無料、提携コンビニATMが月3〜5回以上無料 |
⑤ 証券連携(新NISA) | 生活防衛資金が貯まった後、スムーズに投資積立へステップアップするため | 銀行と証券口座が別々で、毎回入金手続きや資金移動に手間がかかる | SBI証券や楽天証券とシームレスな自動スイープ・資金連携ができる |
たとえば、普通預金金利が他行より年0.2%高いネット銀行を選んだとしても、他行からの資金移動に毎月振込手数料220円(年間2,640円)を支払っていれば、100万円を預けても得られる金利差(税引後約1,600円)を手数料が大きく上回ってしまいます。
これでは完全に手数料負けです。金利の数字だけに惑わされず、入出金や資金移動のトータルコストで判断しなければなりません。
基準1:他行から毎月手数料無料で自動集約できる「定額自動入金サービス」
定額自動入金サービスは、自分が指定した他行の口座(会社指定の給与受取口座など)から、毎月決まった金額を自動で引き落とし、ネット銀行の口座へ手数料無料で入金してくれる機能です。
多くの会社員は、勤務先の規定で給与振込先を特定のメガバンクや地方銀行に指定されています。そのため、ネット銀行を貯金用に使いたくても「毎月のお金の移動が面倒」という大きな障壁にぶつかりがちでした。
このサービスを一度設定しておけば、給料日(例:毎月25日)の直後に自動で資金が引き落とされ、数日後に貯金用口座へ入金されます。
自分の意志で口座を操作する隙を完全に排除できるため、貯蓄の挫折率を最小限に抑え込めるのが最大の強みです。
基準2:1つの口座を用途別に小分けできる「目的別口座」の使い勝手
貯金口座を作った後に多くの人が直面するのが、「この口座にある100万円のうち、いくらまで使っていいのか分からない」という不安です。
貯金には「何があっても絶対に手をつけない生活防衛資金」だけでなく、「来年の車検代」「半年後の家族旅行代」「冬のボーナスまでの冠婚葬祭費」といった、近いうちに取り崩す予定の特別費も含まれます。
これらが1つの普通預金残高に混ざっていると、旅行代金を支払う際に「せっかく貯めた貯金を切り崩してしまった」という強い罪悪感を抱きかねません。
目的別口座に対応したネット銀行なら、1つのアカウントの中に「旅行用」「家電買い替え用」「防衛資金」といった仮想のサブ口座を作成可能。
目標金額や達成率も個別に可視化されるため、安心してお金を使えるようになります。
基準3:普通預金の優遇金利と適用条件のハードル
日本銀行の利上げ局面に伴い、ネット銀行各行の普通預金金利は魅力的な水準まで引き上げられています。
しかし、Webサイトに大きく掲げられている「最大年○.○%」という数字には注意が必要です。
金利の適用条件を細かく確認すると、「給与受取口座の指定が必須」「外貨預金残高が一定以上必要」「指定のクレジットカード決済が条件」など、達成難易度が高いケースが少なくありません。
貯金専用口座として選ぶなら、面倒な取引条件なしで適用される銀行か、無料の証券口座開設・連携(マネーブリッジやハイブリッド預金)だけで高金利が享受できる銀行を選ぶのが賢明です。
基準4:いざという時のATM出金手数料と他行宛振込手数料の無料回数
貯金口座は基本的にお金を「出さない」場所ですが、冠婚葬祭や急な医療費、まとまった支払いの際には資金を引き出す場面が生じます。
その際に、時間外手数料や他行宛の振込手数料を引かれてしまっては、せっかく貯めた利息が一度で吹き飛んでしまいます。
最低でも「月3回以上の他行宛振込無料」「月3回以上の提携ATM出金無料」が付帯しているネット銀行を基準に据えましょう。
特に最近のネット銀行は、スマホアプリに生体認証を登録するだけで無料回数の優遇ランクが自動的にアップする仕組みが主流。
無理に預金残高を積まなくても、初期設定だけで手数料を完全無料化できる銀行が狙い目です。
基準5:生活防衛資金と投資用資金(新NISA)を連携できる証券会社との相性
預金口座だけで一生の資産形成を完結させるのは、インフレが続く現代において賢明な選択とは言えません。
生活防衛資金として生活費の半年分ほどが現金で確保できたら、次のステップとして新NISAなどを活用した資産運用へシフトしていくのが自然な流れです。
その際、ネット銀行と提携証券会社(SBI証券や楽天証券)がスムーズに連携していれば、資金移動の手間や入金手数料は一切かかりません。
証券口座と預金残高を自動で共有できる「自動スイープ機能」や、預けておくだけで普通預金金利が跳ね上がる連携優遇を備えたグループを選ぶことで、将来の資産形成が驚くほどスムーズに進みます。
貯金用口座おすすめネット銀行4選を徹底比較!目的別の最適な組み合わせ
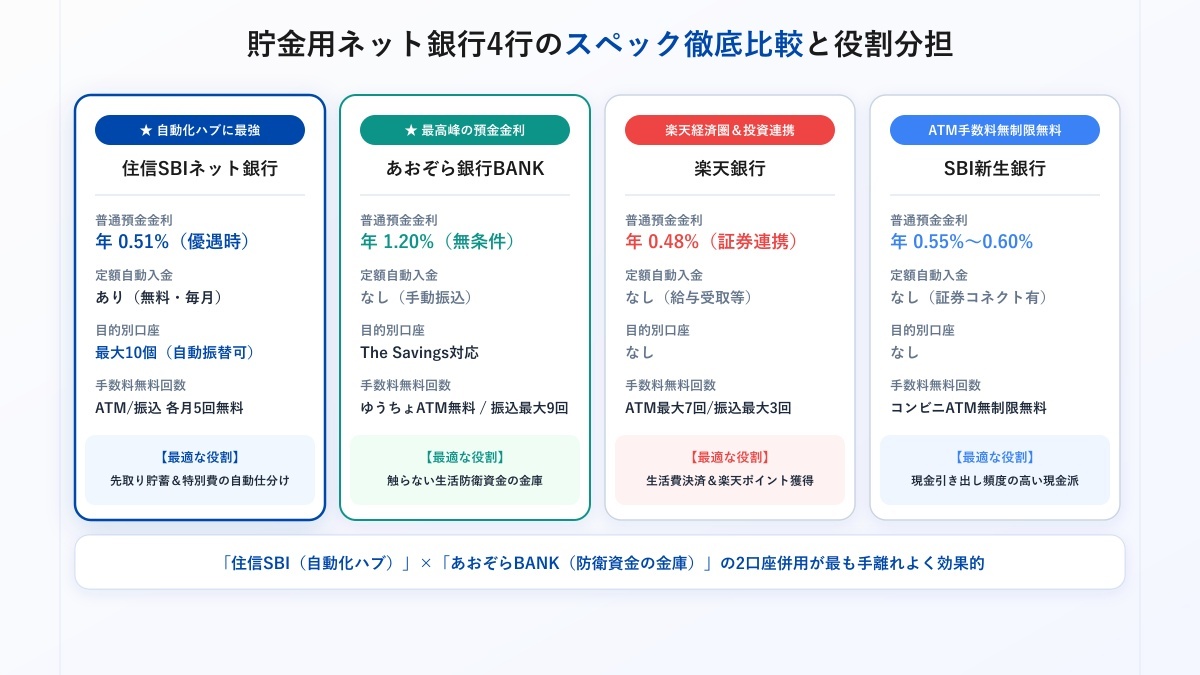
目的別の自動先取りで確実に貯めるなら「住信SBIネット銀行」、手をつけない防衛資金を好金利で置くなら「あおぞら銀行BANK支店」が2大本命です。楽天経済圏を活用している方なら「楽天銀行」、提携コンビニATMの手数料完全無料を狙うなら「SBI新生銀行」が有力な選択肢となります。
銀行名 | 普通預金金利(優遇時) | 目的別口座機能 | 定額自動入金 | 他行宛振込無料回数 | ATM手数料無料回数 | おすすめの役割・使い道 |
|---|---|---|---|---|---|---|
住信SBIネット銀行 | 年0.51% | 最大10個 | あり(無料) | 月5回無料 | 月5回無料 | 貯蓄の自動化ハブ |
あおぞら銀行 BANK支店 | 年1.20% | あり | なし | 月最大9回無料 | ゆうちょATM無制限無料 | 生活防衛資金の金庫 |
楽天銀行 | 年0.48% | なし | なし | 月最大3回無料 | 月最大7回無料 | 生活費決済 & 楽天投資 |
SBI新生銀行 | 年0.55%〜0.60% | なし | なし | 月3回〜5回無料 | コンビニATM無制限無料 | 現金引き出し&SBI連携 |
重視するポイント(あなたのタイプ) | 最適な銀行 | おすすめの使い分け・実践方針 |
|---|---|---|
毎月自動で先取り貯蓄を行い、特別費も細かく色分けしたい | 住信SBIネット銀行 | 給与口座から定額自動入金を設定し、目的別口座で「車検」「旅行」「防衛資金」へ全自動振替する |
すでに100万円前後のまとまった防衛資金があり、最高金利で寝かせたい | あおぞら銀行 BANK支店 | 面倒な条件なしで年1.20%の利息を受け取り、日常では触らない「動かさない金庫」として据え置く |
楽天カードを日常使いしており、楽天証券で新NISAを運用している | 楽天銀行 | 決済口座を楽天銀行に集約してポイントを獲得し、マネーブリッジで優遇金利(年0.48%)の恩恵を受ける |
財布の現金が減るとコンビニATMで引き出す習慣があり、手数料を払いたくない | SBI新生銀行 | SBI証券と連携してシルバーランク以上を獲得し、セブン銀行・ローソン銀行ATMを何度でも無料で使う |
住信SBIネット銀行:目的別口座10個と定額自動入金で「貯蓄の自動化ハブ」に最強
お金を確実に貯める仕組みを作りたいなら、まず最初に開設すべき絶対的な本命口座です。
最大の強みは、「定額自動入金」と「目的別口座(最大10個)」、さらに「定額自動振替」がすべて無料で連動する点にあります。
たとえば、毎月27日に他行の給与口座から自動で6万円を引き落とすスケジュールを組んだとしましょう。
その資金が住信SBIネット銀行に着金した直後、アプリが自動で「旅行積立に2万円」「家電・車検用に2万円」「生活防衛資金に2万円」と目的別口座へ振り分けてくれるのです。
一度この設定を済ませてしまえば、翌月からは何もしなくても勝手に資産が小分けされていきます。
セキュリティアプリ「スマート認証NEO」を登録するだけで、ATM出金と他行宛振込がそれぞれ月5回まで無料になるのも大きな魅力。
貯金用口座の司令塔として、これ以上の選択肢は見当たりません。
あおぞら銀行 BANK支店:無条件・普通預金年1.20%で「絶対に触らない生活防衛資金」をプールする
すでに手元に50万〜100万円程度のまとまった資金があり、「しばらく使う予定がない生活防衛資金」として保管したい場合に最強の受け皿となります。
あおぞら銀行BANK支店の最大の武器は、普通預金残高100万円以下の部分に対して適用される年1.20%(税引前、100万円超の部分は年0.75%)という破格の金利水準です。
大手メガバンクの普通預金金利(年0.10%〜0.15%前後)と比較すると、実に8倍〜12倍もの利息差が生じます。
しかも、投資信託の保有や給与受取といった面倒な条件は一切なく、口座にお金を置いておくだけで無条件に適用されるのが嬉しいところ。
他行からの定額自動入金サービスには対応していないため、毎月の小口先取りにはやや不向きですが、ゆうちょ銀行ATMなら何度でも入出金手数料が無料。
「滅多なことでは引き出さない生活防衛金庫」として、預金残高100万円までを預けておく使い方が最も効果的です。
楽天銀行:マネーブリッジ金利優遇(年0.48%)と楽天ポイント還元を狙う
楽天市場での買い物や楽天カードでの支払いが生活の中心になっているなら、楽天銀行を外す手はありません。
楽天証券との口座連携サービス「マネーブリッジ」を設定するだけで、普通預金金利が年0.48%(税引前、残高条件等あり)へと優遇されます。
給与受取口座に指定したり、取引ごとに楽天ポイントが貯まる「ハッピープログラム」を活用すれば、ATM出金手数料が最大月7回、他行宛振込手数料が最大月3回まで無料化。
貯まった楽天ポイントは、楽天市場での買い物だけでなく、楽天銀行の振込手数料に充当したり、楽天証券でのポイント投資に回すことも可能です。
ただし、住信SBIのようなバーチャル目的別口座機能や定額自動入金サービスは備わっていないため、「生活費の決済口座 兼 投資へのハブ」として運用するのがスマートと言えます。
SBI新生銀行:SBIハイパー預金と提携コンビニATM手数料無料の利便性
日常的に現金を扱う機会が多く、身近なコンビニATMの手数料を1円も払いたくない方にうってつけなのがSBI新生銀行です。
SBI新生銀行の際立ったメリットは、優遇プログラム(ステップアッププログラム)の達成ハードルの低さ。
SBI証券との連携サービス「SBIハイパー預金」に申し込むだけで、自動的に「シルバーランク」以上へと引き上げられます。
シルバーランクになると、セブン銀行、ローソン銀行、イーネット(ファミリーマート等)といった主要コンビニATMの出金手数料が、時間帯を問わず何度でも完全無料に。
他行宛の振込手数料も毎月3回(ゴールドなら月5回)まで無料となります。
SBIハイパー預金の金利も年0.55%〜0.60%(通常普通預金でも年0.30%〜0.40%)というトップクラスの好水準を維持しており、現金とネットバンキングをバランスよく使いこなしたい方にとって頼もしい存在です。
【タイプ別診断】迷ったらこれ!ネット銀行のおすすめ組み合わせパターン
4行の強みを理解した上で、最も失敗が少なく資産形成が加速する組み合わせは、「住信SBIネット銀行」と「あおぞら銀行BANK支店」の2口座併用パターンです。
給与口座から住信SBIネット銀行へ毎月定額を自動入金し、その中で直近使う予定のある特別費(旅行・冠婚葬祭・税金など)を目的別口座で自動仕分けします。
一方で、病気や失業に備える生活防衛資金(生活費3〜6ヶ月分)が貯まったら、そのうちの100万円をあおぞら銀行BANK支店へ移動させ、年1.20%の最高金利でじっくり寝かせておくのです。
普段は住信SBIネット銀行のアプリだけを見ていれば家計の先取りが完結し、あおぞら銀行の残高は「緊急時以外絶対に触らない砦」として心理的な安全弁になります。
この2行の役割分担こそが、手作業の挫折を防ぎながら預金利息を最大化する最も合理的でスマートな最短ルートです。
複数口座に分けたあとの管理方法!残高が分からなくなる「口座迷子」を防ぐ実践ステップ
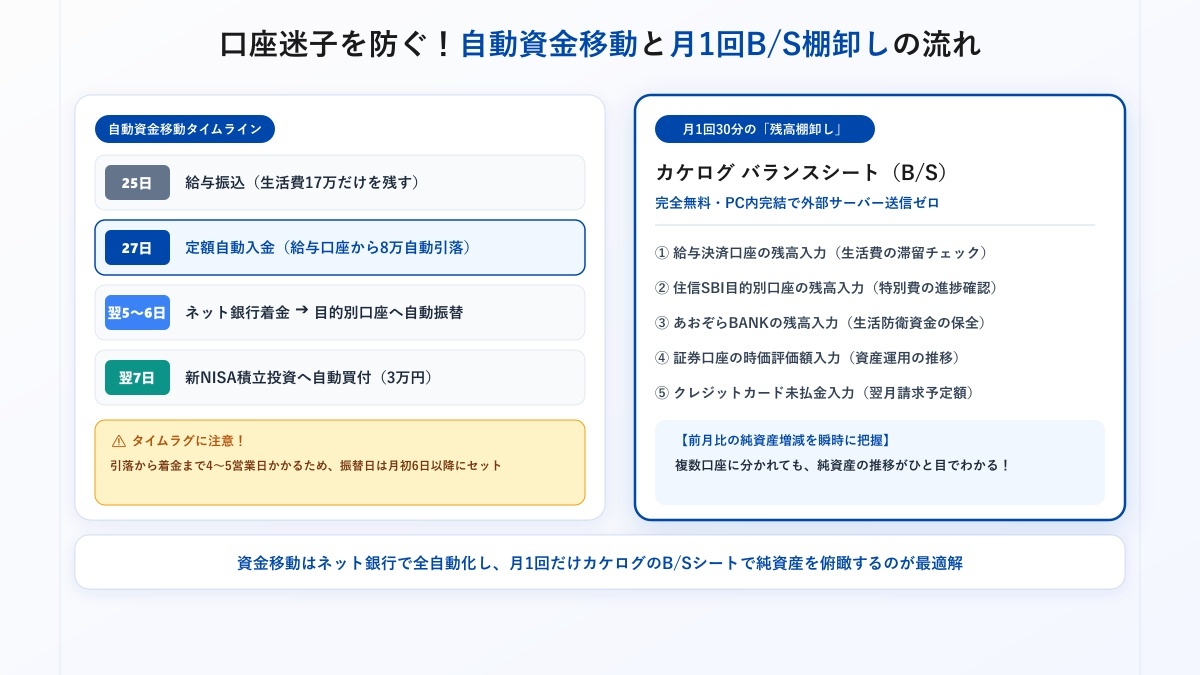
口座を用途別に分けると先取り貯蓄は確実に加速しますが、放置すると「今トータルでいくら資産があるのか見えない」という口座迷子に陥ります。この管理破綻を防ぐ鍵は、給与日直後の資金移動タイムスケジュール設計と、月1回30分の残高棚卸しによるバランスシート(B/S)把握です。
日程 | 発生するアクション | 資金の移動内容 | 実務のポイント・注意点 |
|---|---|---|---|
毎月25日 | 給与振込 | 勤務先から給与口座(メガバンク等)へ手取り額(例:25万円)が入金 | 生活費として残す17万円以外の余剰を把握する |
毎月27日 | 定額自動入金(引落) | 給与口座から住信SBIネット銀行の指定額(例:8万円)が自動引き落とし | 27日が土日祝の場合は翌営業日に引き落とされる |
翌月5日前後 | ネット銀行へ着金 | 住信SBIネット銀行の代表口座に8万円が入金完了 | 引落日から着金まで4〜5営業日のタイムラグがある |
翌月6日 | 定額自動振替の実行 | 代表口座から「目的別口座(特別費・防衛資金)」へ自動振替(例:5万円) | 着金日より後の日程(6日以降)に自動振替日を設定しておく |
翌月7日前後 | 証券口座へ自動移動 | 住信SBIからSBI証券の投信積立(新NISA)へ自動充当(例:3万円) | クレカ積立やハイブリッド預金経由で投資枠へ配分 |
- 決済口座(給与口座)の残高: 生活費の枠内で収まっているか、無駄な滞留資金がないかを確認
- 目的別貯金口座の各残高: 「車検」「旅行」「家電」など各目標額に対する現在の進捗率を把握
- 生活防衛資金口座の残高: 最低限の生活費3〜6ヶ月分が安全資産として確保されているかをチェック
- 証券口座・運用資産の評価額: 新NISAやつみたて投資枠の時価評価額を記録(短期の上げ下げは気にしない)
- 負債残高(クレジットカード未払金・ローン等): クレジットカードの翌月引き落とし予定額や残債を一覧化
給料日直後の資金移動スケジュールを設計する(27日引落・月初着金ルール)
定額自動入金サービスを設定する際に、初心者が最も陥りやすい落とし穴が「資金移動のタイムラグ」です。
一般的なネット銀行の定額自動入金は、他行口座からの引き落とし日(毎月5日または27日)から、ネット銀行の代表口座へ実際に着金するまでに4〜5営業日ほどのタイムラグが発生します。
たとえば27日に給与口座から引き落とされたお金は、ネット銀行の口座へ即日反映されるわけではなく、翌月の初旬(2日〜6日頃)に着金するのが通例です。
この時間差を計算に入れずに、28日や29日に目的別口座への自動振替や他社への自動振込を設定してしまうと、代表口座の残高不足でエラーを起こしてしまいます。
振替日や積立日は「毎月6日」や「毎月10日」など、着金が確実に完了する月初に設定するのが実務上の重要なコツです。
「生活防衛資金(生活費3〜6ヶ月分)」と「使ってもいい特別費」の目標金額を決める
口座を分けて貯金を始めると、手元の残高が増える喜びから「1円も使いたくない」と過度な節約に走ってしまう人がいます。
しかし、急な冠婚葬祭や家電の故障、友人の結婚式といった出費は生きていれば必ず発生するもの。
これらをすべて「予期せぬ赤字」として受け止めていると、精神的に追い詰められて家計管理そのものが嫌になってしまいます。
だからこそ、「絶対に手をつけない生活防衛資金」と「堂々と使っていい特別費」の2つを金額で明確に線引きしておかなければなりません。
生活防衛資金の目安は、病気や休職でも耐えられる「生活費の3〜6ヶ月分」(一人暮らしなら約60万〜100万円、家族世帯なら150万〜200万円程度)。
このラインを確保したら、それ以外の貯蓄は「半年〜1年以内に使うための特別費」として、気持ちよく使うための予算枠を確保してあげましょう。
増えた複数口座の残高は月1回30分の「残高棚卸しシート(B/S)」で一元把握する
口座を3つ、4つと増やしていくと、次に立ちはだかるのが「結局、家計全体で今いくら資産があるのか分からなくなる」という問題です。
各銀行のアプリを1つずつ開いて残高を確認し、電卓を叩いて合算するのは手間がかかります。かといって、全自動の連携アプリにすべての銀行認証情報を預けることには、心理的な抵抗やセキュリティ上の不安が拭えません。
この悩みをスマートに解消するのが、月1回・30分だけ全口座の残高を記録する「残高棚卸し(バランスシート=B/S)」の習慣です。
私自身、会社経営で毎月の試算表(P/LとB/S)と向き合う中で痛感したのは、「今月いくら使ったか(フロー)」以上に「手元にトータルでいくら残っているか(ストック)」を把握しなければ、会社も家計も正しい意思決定ができないという事実でした。
企業の財務管理では、毎月の売上や経費(損益=P/L)だけでなく、期末にすべての現預金や負債を棚卸しして純資産(B/S)を確定させます。
家計もまったく同じ。月末に各口座の残高をシートに一覧入力すれば、「先月と比べて資産全体でいくら増えたか」が一目瞭然となります。
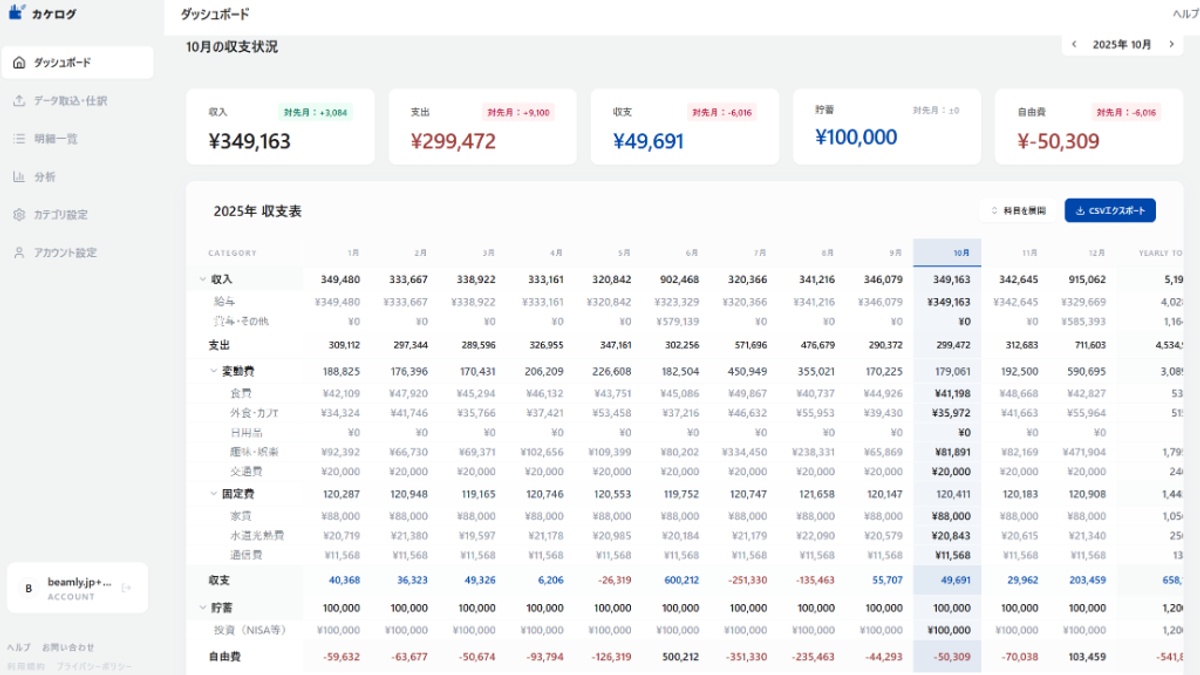
この残高棚卸しを誰でもストレスなく実践できるツールとして開発されたのが、完全無料のデスクトップソフト「カケログ」です。
カケログは外部のサーバーに金融機関のログイン情報や資産データを送信せず、すべてのデータがお使いのパソコン内だけで安全に保存される設計を採用しています。
毎月レシートを1枚ずつ打ち込む必要はありません。月1回、給与口座やネット銀行各行の残高を「残高棚卸しシート」に入力するだけで、複数口座に散らばった資産の推移や前月比の増減を自動でグラフ化・一覧化してくれます。
口座を自動化で小分けにし、月1回だけカケログのB/Sで全体を俯瞰する。この組み合わせこそが、最も手離れよく安全に資産を増やせる現代の最適解です。
貯金用口座の開設と使い分けに関するよくある質問
ネット銀行を活用した口座分けに関して、口座開設の手続きや日常の運用面で多くの人がつまずく代表的な4つの疑問をピックアップしました。疑問や不安を解消した上で、スムーズに仕組み化の第一歩を踏み出しましょう。
給料の振込口座をネット銀行に指定できない会社の場合はどうすればいい?
会社の指定口座を給与受取に使い続け、そこからネット銀行へ「定額自動入金サービス」で資金を移動させれば全く問題ありません。
日本の企業では、福利厚生や経理システムの都合上、給与受取口座をメガバンクや地方銀行の特定支店に限定している会社が今なお多く存在します。
しかし、住信SBIネット銀行などの定額自動入金サービスを利用すれば、給与が振り込まれた直後に手数料完全無料で自動引き落としがかかり、ネット銀行へとスムーズにお金が移ります。
会社に口座変更の申請を出す必要も、毎月給料日にATMへ並んで現金を移動させる必要もありません。
目的別口座に入れたお金は急な出費のときにすぐ引き出せる?
アプリ上で「代表口座へ振替」を実行すれば、わずか数十秒で通常口座に戻り、即座にATMやデビット決済で利用できます。
定期預金とは異なり、目的別口座は普通預金の中に作られたバーチャルな小分けフォルダのような仕組みです。
そのため、資金を移動させる際に解約ペナルティや利息の目減りが発生することは一切ありません。
スマホアプリを起動し、対象の目的別口座から代表口座へ希望の金額を振替指定するだけで、土日や夜間であってもその場で残高が反映されます。
「お金を小分けにすると急な支払いに対応できないのでは」という心配は無用です。
ネット銀行の口座を複数作ると信用情報や年会費に悪影響はある?
銀行の普通預金口座を複数開設しても、個人の信用情報(CICやJICCなど)に傷がつくことは一切ありません。
クレジットカードの新規発行やカードローンの契約とは異なり、預金口座の開設は「お金を借りる審査」ではないためです。
また、本記事で紹介した主要ネット銀行は、口座維持手数料や年会費が完全に無料となっています。
放置しているだけで勝手に手数料が引かれるようなリスクも存在しないため、用途に合わせて2〜3行の口座を使い分けることによるデメリットは実質的にゼロと言えます。
貯金用口座のお金が貯まってきたらどのタイミングで新NISAに回すべき?
手取り生活費の3〜6ヶ月分に相当する「生活防衛資金」が現金として貯まった段階が、本格的に新NISAへ資金を回す絶好の合図です。
金額に換算すると、独身の一人暮らしであれば約60万〜100万円、子どものいるご家庭であれば150万〜200万円程度が安全資産の防衛ラインとなります。
この防衛資金が手元にない状態で投資へ資金を突っ込んでしまうと、急な医療費や収入減の際に株安のタイミングで投資信託を損切りする羽目になりかねません。
まずはネット銀行の好金利普通預金で防衛ラインの突破を目指し、ラインを超えた毎月の先取り分から、新NISAのつみたて投資枠へ月1万〜3万円ずつシフトしていくのが最も安全で堅実な資産形成手順です。
仕組み化された貯金口座と月1回の残高棚卸しで確実な資産形成を始めよう
貯金を成功させるために本当に必要なのは、日々の我慢や強固な意志の力ではなく、「お金が勝手に残る仕組み」を最初に整えてしまうことです。
給与が入ったら、生活費と貯蓄を物理的に切り離す。用途別にバーチャル口座へ振り分ける。そして月1回だけ全体の資産残高を棚卸しする。
この3つの歯車が噛み合えば、家計管理に費やすエネルギーは最小限になり、1年後には「何もしなくても50万円、100万円」が確実に手元に残るようになります。
- 貯蓄用のネット銀行口座を開設する: まずは自動化ハブとして機能する「住信SBIネット銀行」か、最高峰の普通預金金利(年1.20%)を誇る「あおぞら銀行BANK支店」に口座を開設する(スマホから最短即日〜数日で完了)。
- 定額自動入金と目的別口座を設定する: 給与口座からの引落日(毎月27日等)と入金額を決め、アプリ内で「生活防衛資金」や「特別費」のバーチャル口座を作成して自動振替をセットする。
- 月1回「カケログ」の残高棚卸しシートに記録する: 毎月決めた日(月末など)にお使いのパソコンでカケログを開き、各口座の残高を入力して資産全体の純増を実感する。
最初の一歩は、ほんの少しの行動から始まります。まずは今週末にネット銀行の口座開設を申し込むところから、無理なくお金が貯まる新しい仕組みをスタートさせてみてください。