手取り別・固定費の適正割合と目安一覧(手取り20万・30万・40万円)
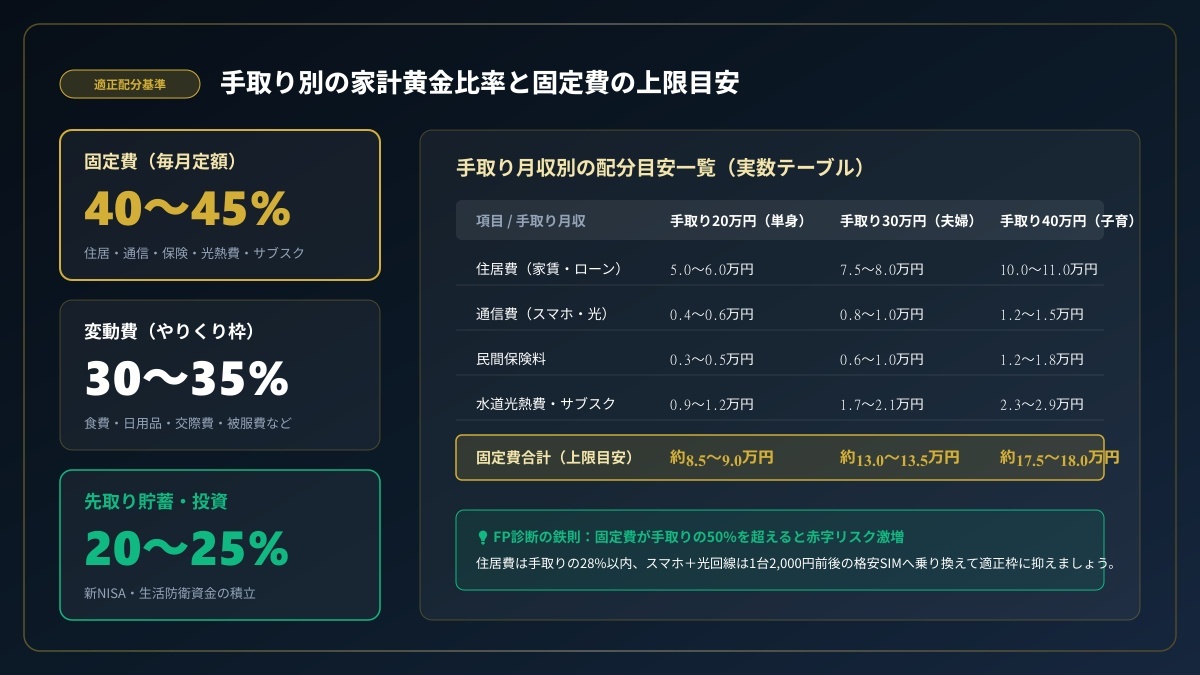
家計を安定して黒字化させる第一歩は、自分の手取り月収に対して固定費が何パーセントを占めているか「実数」を把握することです。FPの実務相談において推奨される理想的な家計配分の黄金比率は、「固定費40〜45%」「変動費30〜35%」「貯蓄・投資20〜25%」の3分割モデルです。
まずは、一人暮らしからファミリー世帯まで対応した手取り月収別の固定費適正額と、各費目の上限目安を以下の早見表で確認してください。
費目区分 | 手取り20万円(単身) | 手取り30万円(単身〜夫婦) | 手取り40万円(ファミリー) | 手取りに対する適正割合 |
|---|---|---|---|---|
住居費(家賃・住宅ローン) | 50,000〜60,000円 | 75,000〜80,000円 | 100,000〜110,000円 | 25〜28%以内 |
水道光熱費(電気・ガス・水道) | 8,000〜10,000円 | 15,000〜18,000円 | 20,000〜25,000円 | 4〜6% |
通信費(スマホ・光回線) | 4,000〜6,000円 | 8,000〜10,000円 | 12,000〜15,000円 | 2〜3% |
保険料(生命・医療・火災等) | 3,000〜5,000円 | 6,000〜10,000円 | 12,000〜18,000円 | 2〜4% |
サブスク・定額サービス | 1,000〜2,000円 | 2,000〜3,000円 | 3,000〜4,000円 | 1%以内 |
自動車維持費(ローン・保険・駐車場) | ※車なし前提(持参時+2.5万) | 20,000〜30,000円 | 30,000〜40,000円 | 0〜8% |
固定費合計(上限目安) | 85,000〜90,000円(約43%) | 130,000〜135,000円(約44%) | 175,000〜180,000円(約44%) | 40〜45%以内 |
変動費(食費・日用品・交際費等) | 70,000円(35%) | 100,000円(33%) | 130,000円(32.5%) | 30〜35% |
先取り貯蓄・積立(NISA等) | 40,000〜45,000円(22%) | 65,000〜70,000円(23%) | 90,000〜95,000円(23.5%) | 20〜25% |
固定費の合計が手取りの50%を超えている場合、どれだけ食費や交際費を切り詰めても毎月の家計は赤字になりやすく、予期せぬ出費で貯金を切り崩す悪循環に陥ります。
総務省の家計データと「わが家の適正な固定費」の決定的な違い
総務省の「家計調査年報(家計収支編)」をもとに固定費(住居・水道光熱・通信・保険等)を独自に試算すると、世帯によっては手取りの50%前後に達するケースも見受けられます。しかし、こうした「統計上の平均値」をそのまま正解と考えてはいけません。
公的な家計調査の平均データには、持ち家比率が約8割を占め、すでに住宅ローンを完済した高齢者世帯や高所得世帯の数値が大きく反映されています。そのため、賃貸住まいや住宅ローン返済の真っ只中にある現役子育て世帯の実態とは大きく乖離しています。
もし手取り30万〜40万円前後の現役世帯が、なんとなくの支出感覚のまま固定費に月20万円以上を費やしてしまうと、教育費の積立や老後資産形成のための先取り投資(月6万〜9万円)を捻出できなくなります。
家計防衛における正解は「平均に合わせること」ではなく、「手取りの45%以内に抑え込むこと」です。固定費を45%以内にコントロールできれば、毎月手取りの20%以上を自動的に新NISAや生活防衛資金へ回せる、持続可能なキャッシュフローが完成します。
あなたの固定費はいくら?手取り別3つのチェックポイント
自分の固定費が適正範囲に収まっているかを診断する際は、以下の3つの基準で点検してください。
- 住居費が手取りの3割を超えていないか:
家賃や住宅ローン返済額が手取りの30%(手取り30万円なら9万円)を超えている場合、家計全体の自由度が著しく制限されます。 - 大手キャリアの通信費をそのまま支払っていないか:
スマートフォン1台あたり月7,000〜9,000円を支払っている世帯は、それだけで適正枠を圧迫しています。格安SIMへの移行で即座に月5,000円以上の余剰が生まれます。 - 年払い固定費(自動車税・保険年払い等)が毎月の予算から抜け落ちていないか:
月々の引き落としだけを見て「固定費は適正だ」と安心していると、年に1度の更新月に一気に赤字転落します。年払いの固定費は12分割し、毎月の固定費枠に組み込んで計算するのが鉄則です。
月1〜3万円を確実に削る「固定費見直しの優先順位」5大ステップ
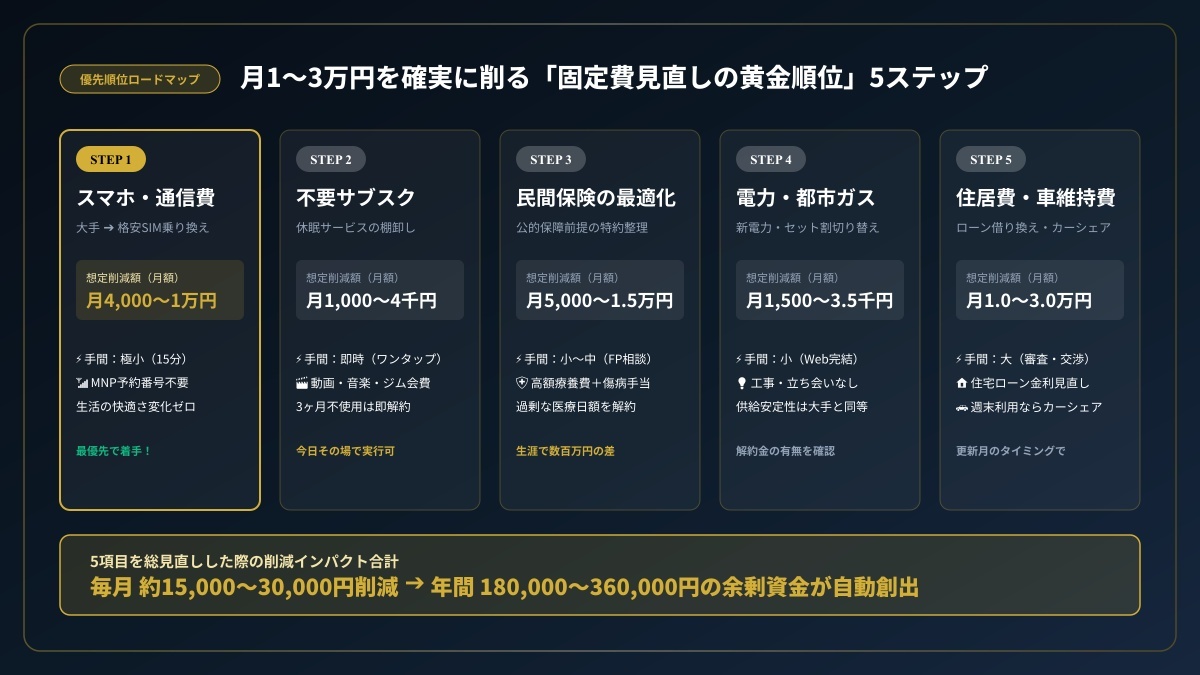
固定費の見直しは、手当たり次第に手をつけるのではなく、「解約・乗り換えの手間が少なく、削減金額が大きい項目」から着手するのが鉄則です。心理的ハードルが低く即効性の高い順に進めることで、挫折せずに月1万〜3万円の余剰資金を作り出すことができます。
見直すべき優先順位と、想定される月間・年間の削減インパクトは以下の5ステップです。
【固定費見直しの黄金順位】
[STEP 1] 通信費(スマホ・光回線)       ➔ 削減額: 月4,000〜10,000円(手間:極小)
   ↓
[STEP 2] 不要なサブスクの解約         ➔ 削減額: 月1,000〜4,000円 (手間:即時)
   ↓
[STEP 3] 民間保険の最適化             ➔ 削減額: 月5,000〜15,000円(手間:小〜中)
   ↓
[STEP 4] 電力・都市ガスの切り替え     ➔ 削減額: 月1,500〜3,500円 (手間:小)
   ↓
[STEP 5] 住居費・マイカー維持費の見直し ➔ 削減額: 月10,000〜30,000円(手間:大)
それぞれのステップにおける具体的な削減手順と注意点を解説します。
ステップ1:通信費の見直し(格安SIMへの一本化で月4,000〜10,000円削減)
通信費は、生活の快適さを1ミリも落とすことなく最大の削減効果を得られる最優先項目です。
ドコモ、au、ソフトバンクの大手3キャリアの無制限プラン(月額約7,000〜8,500円)を利用している場合、ahamo、LINEMO、povoなどのオンライン専用プランや、楽天モバイル、UQ mobile、Y!mobile、IIJmioなどのMVNOへ乗り換えることで、月額料金を1,000〜3,000円程度に圧縮できます。
- 単身の場合: 月額8,000円 ➔ 月額2,178円(約5,800円/月の削減 ➔ 年間約7万円)
- 夫婦2人の場合: 月額16,000円 ➔ 月額4,356円(約11,600円/月の削減 ➔ 年間約14万円)
MNPワンストップ制度の普及により、現在は予約番号の発行すら不要で、Web上で15分もあれば乗り換え手続きが完了します。自宅のWi-Fi(光回線)とのセット割を含めて見直せば、さらに月1,000〜2,000円の追加削減が可能です。
ステップ2:不要なサブスクの解約(休眠サービスの棚卸しで月1,000〜4,000円削減)
動画配信サービス、音楽ストリーミング、電子書籍、ジムの会員費、オンラインサロンなど、契約したまま数ヶ月間使っていないサブスクリプションを棚卸しします。
1つあたりは月額500円〜1,500円程度と少額なため見過ごされがちですが、3つ重なれば月3,000円、年間で36,000円の流出になります。
- クレジットカード明細の摘要欄を過去3ヶ月分チェックする:
Apple、Google、Amazon等の請求名義で毎月同額が引き落とされている項目を洗い出します。 - 「3ヶ月利用していないサービス」は例外なく解約する:
必要になったらいつでも再契約できます。「解約すると過去の履歴が消えるかも」という不安の大半は杞憂です。動画配信サービスも、観たい作品がある月だけ契約して翌月解約する「スポット利用」に切り替えるのがスマートです。
ステップ3:民間保険の最適化(公的保障を前提に過剰特約を削り月5,000〜15,000円削減)
日本は世界でも類を見ないほど手厚い「公的医療保険制度(高額療養費制度)」が整備されています。年収約370万〜770万円の現役世代であれば、ひと月に病院でどれだけ高額な治療を受けても、自己負担限度額は約8万〜9万円で頭打ちになります。
さらに会社員であれば、病気やケガで連続して働けなくなった場合に最長1年6ヶ月間にわたり給与の約3分の2が支給される「傷病手当金」もあります。
- 不要な特約の削り方:
貯金(生活防衛資金)が100万〜200万円程度ある単身者や共働き世帯なら、手厚い医療保険の入院日額特約や通院特約など、見直してもよいかもしれません。 - 死亡保障の適正化:
子どもが独立している世帯や共働き夫婦に数千万円の死亡保障は過剰です。子育て世帯であっても、遺族年金が支給されるため、割高な終身保険ではなく掛け捨ての「定期保険(収入保障保険)」に絞ることで、月額保険料を1人あたり2,000〜3,000円台まで抑えられます。
FPの相談を通して過剰な特約を解約・整理するだけで、世帯全体で月1万円以上が浮くケースはよくみられますので、ご検討されるのはいかがでしょうか。
ステップ4:電力・都市ガスの切り替え(新電力・セット割で月1,500〜3,500円削減)
2016年の電力自由化以降、大手電力会社から新電力会社(地域のガス会社系や通信系事業者)へ切り替えるだけで、電気料金の基本料金や従量料金の割引を受けられます。
工事や立ち会いは一切不要で、スマートメーターが設置されていればWeb上の申し込みだけで自動的に切り替わります。供給される電気の品質や送電網は大手電力会社と全く同じであるため、停電リスクが増えることもありません。
ガスとセットで契約することで「セット割(月200〜500円引)」が適用され、年間で約1万8,000円〜4万円の節約に繋がります。燃料費調整額の上限撤廃の動向だけ確認し、解約違約金のないプランを選ぶのがコツです。
ステップ5:住居費・マイカー維持費の見直し(最大の固定費にメスを入れ月10,000〜30,000円削減)
住居費と自動車関連費は、見直しの労力は大きいものの、成功した際のリターンが最も巨大な領域です。
- 住宅ローンの借り換え:
最近金利が上昇基調ですが、契約時の金利によっては、住宅ローンを借り換えることで、総返済額が数百万円単位で圧縮され、毎月の返済が1万〜2万円下がる可能性があります。 - 賃貸の更新時交渉または近隣引越し:
家賃相場が下落しているエリアでは、契約更新時に家賃減額交渉を行うか、同等スペックで家賃が月1万円安い物件へ引っ越すことで、2年間で24万円の固定費削減になります。 - マイカーからカーシェア・レンタカーへの移行:
週末に月1〜2回しか車に乗らない都市部在住世帯の場合、車両代・任意保険・車検・駐車場代で毎月4万〜6万円が消えています。タイムズカー等のカーシェアに切り替えるだけで、月3万円以上の余剰が生まれます。
月数千円が10年で数百万円に!固定費削減の年間シミュレーション
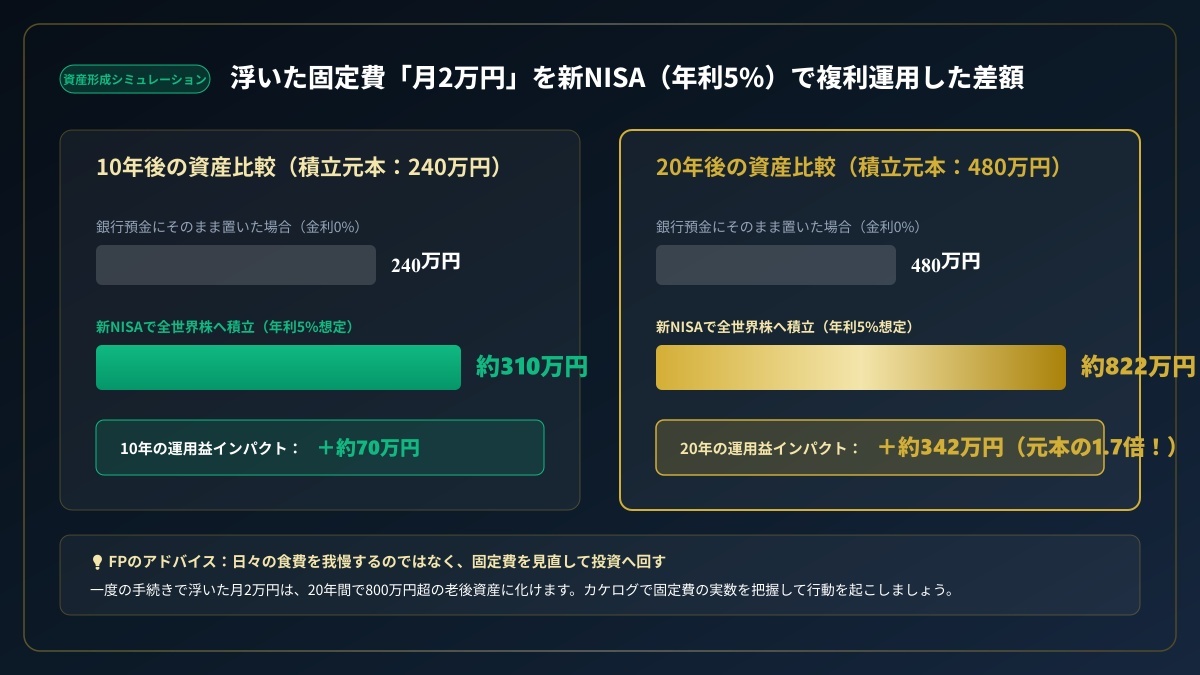
「毎月3,000円削ったところで、大した違いはないのでは?」と感じるかもしれません。しかし、固定費削減の真骨頂は「複利の資産形成」と組み合わせた時に発揮されます。
浮いた固定費をそのまま新NISA(全世界株式インデックス投資等、年利5%を想定)に回して運用した場合、10年後・20年後に手元に残る資産額の差を以下のシミュレーション表で確認してください。
見直し項目 | 月間の削減額 | 年間の削減額 | 10年間の単純削減額 | 【年利5%運用】10年後の資産額 | 【年利5%運用】20年後の資産額 |
|---|---|---|---|---|---|
不要サブスク(2件解約) | 2,500円 | 30,000円 | 300,000円 | 約388,000円 | 約1,027,000円 |
通信費(格安SIMへ乗り換え) | 6,000円 | 72,000円 | 720,000円 | 約931,000円 | 約2,466,000円 |
電気・ガス(新電力切り替え) | 2,500円 | 30,000円 | 300,000円 | 約388,000円 | 約1,027,000円 |
民間保険(過剰特約の見直し) | 9,000円 | 108,000円 | 1,080,000円 | 約1,397,000円 | 約3,699,000円 |
合計(4大固定費を総見直し) | 20,000円 | 240,000円 | 2,400,000円 | 約3,105,000円 | 約8,220,000円 |
毎月2万円の固定費を削減し、それを年利5%で積立投資に回すだけで、10年間で約310万円、20年間で約822万円もの純資産が生み出されます。
これは「我慢してお小遣いを削ったお金」ではなく、「ただ契約先を変更しただけで浮いたお金」です。固定費を見直すという1回きりの行動が、将来の老後資金や教育資金の不安を根本から解消するパワーを持っています。
カケログの「固定費削減シミュレーター」で無駄な摘要を炙り出す方法
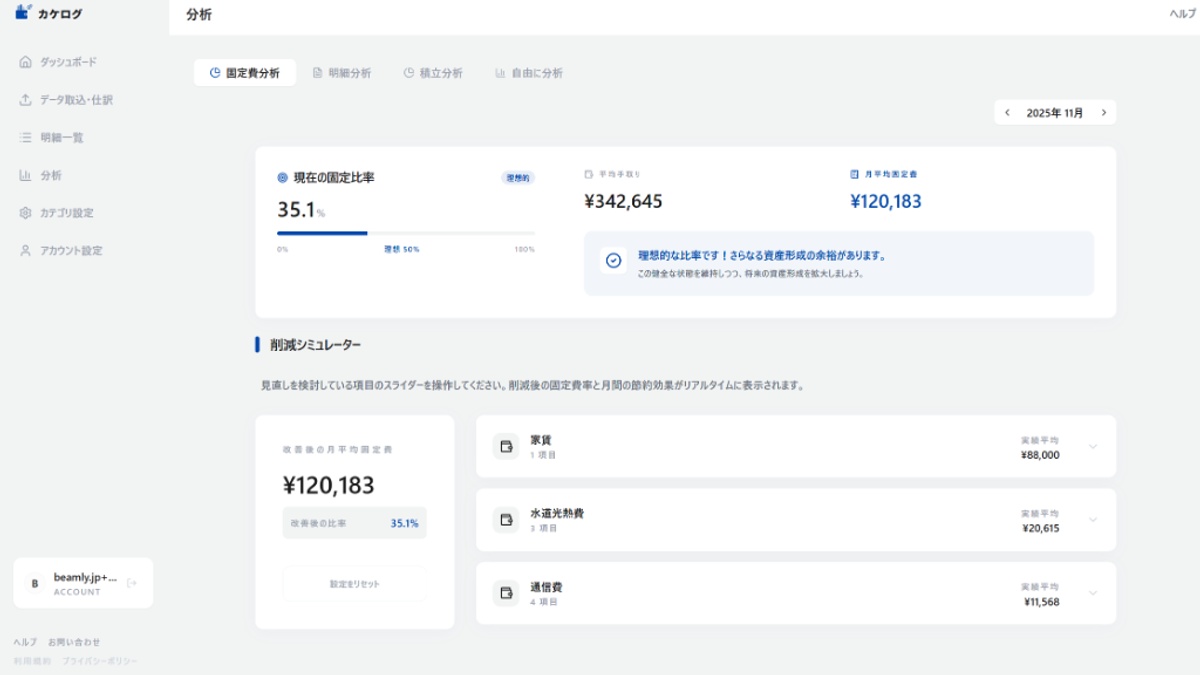
多くの家計簿アプリでは、「今月の通信費:15,000円」という円グラフのカテゴリー合計しか表示されません。しかし、これでは「通信費のうち何が削れるのか」という具体的なアクションが起こせません。
PCインストール型の家計管理システム「カケログ」に搭載されている**「固定費分析(削減シミュレーター)」**は、カードや銀行明細の「摘要単位(ショップ名・請求元名)」で年間支出を自動集計します。
- 契約先ごとの年間支出を可視化:
「〇〇動画配信サービス(月額1,480円 ➔ 年間17,760円)」「〇〇フィットネス(月額8,800円 ➔ 年間105,600円)」のように、利用先ごとの年間累計額が一目でわかります。 - ワンクリックで削減シミュレーション:
「このサブスクを解約したら年間いくら浮くか」「格安SIMにして月額が4,000円下がったら年間でいくら余剰が出るか」を画面上でチェックし、削減後の年間キャッシュフローの変化をシミュレーションできます。 - 意思決定を行動に直結:
金額のインパクトを年間ベースで実感できるため、「もったいないから解約しよう」という解約アクションへの強い動機づけが生まれます。
12ヶ月試算表で固定費のじわじわ値上がり・契約更新を逃さない管理術
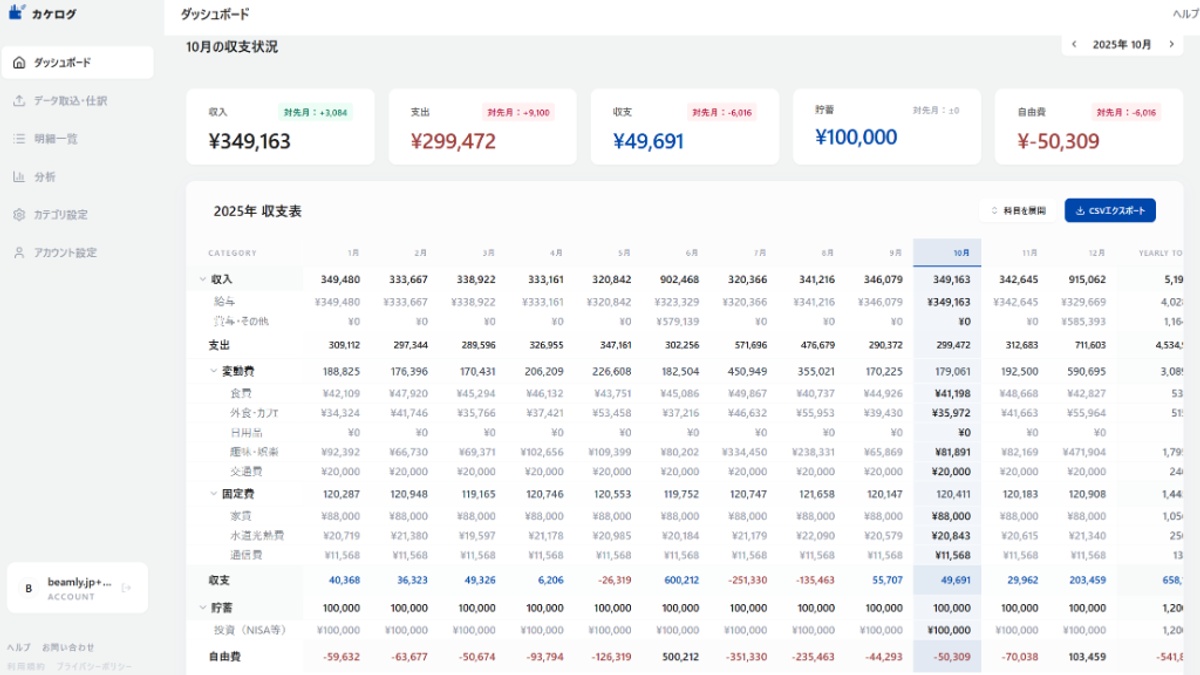
固定費を一度見直したからといって、永久に放置してよいわけではありません。近年はサブスクの月額値上げや、通信回線の「1年目割引終了後の定価戻り」、電力会社の燃料費調整額の変動など、**「気づかないうちに固定費がじわじわ値上がりする現象」**が頻発しています。
単月の家計簿アプリを見ているだけでは、前月比で数百円〜千円程度の値上がりを察知することは困難です。会社経営の現場で毎月の財務諸表(試算表)を使うのと同様に、家計でも「12ヶ月横並びの推移表」で固定費を点検する管理術が不可欠です。
固定費の異常値を早期発見するためのチェックリストをまとめました。
【12ヶ月試算表 固定費チェックリスト】
□ 前月と比較して、同じ契約先の請求金額が上がっていないか(割引キャンペーンの終了確認)
□ 年1回の年会費(クレジットカード、通販のプライム会員、アプリ更新料)が落ちていないか
□ 季節ごとの光熱費ピーク(冬の暖房代・夏の冷房代)が前年の同月を大幅に上回っていないか
□ 家族のスマホ利用ギガ数と実際の契約プランが見合っているか
単月の円グラフでは絶対に見抜けない「年払い固定費」と「割引終了」の罠
一般的な家計簿アプリは「今月使ったお金の円グラフ」を表示します。しかし、円グラフには時間の経過(タイムライン)という概念がありません。
- キャンペーン終了の罠:
「初年度月額980円」で契約した光回線やWi-Fiが、13ヶ月目から通常料金の月額4,980円に戻っていることに数ヶ月間気づかないケースは非常に多いです。 - 年払い契約の罠:
自動車保険の年払い(6万円)やドメイン・サーバー代、年額サブスクの更新は、特定の月にドカンと支出が発生します。単月で見ていると「今月は大赤字だ…」と落ち込み、翌月には忘れてしまいます。
1月〜12月が横並びで並ぶ「試算表形式」であれば、毎月の数字が一直線に並ぶため、「先月まで1,000円だった行が今月から1,500円になっている」「5月に毎年6万円の固定費が飛び出している」といった異常値が、誰の目にも一瞬で浮き彫りになります。
月1回30分のCSVインポートで固定費推移を自動記録する仕組み
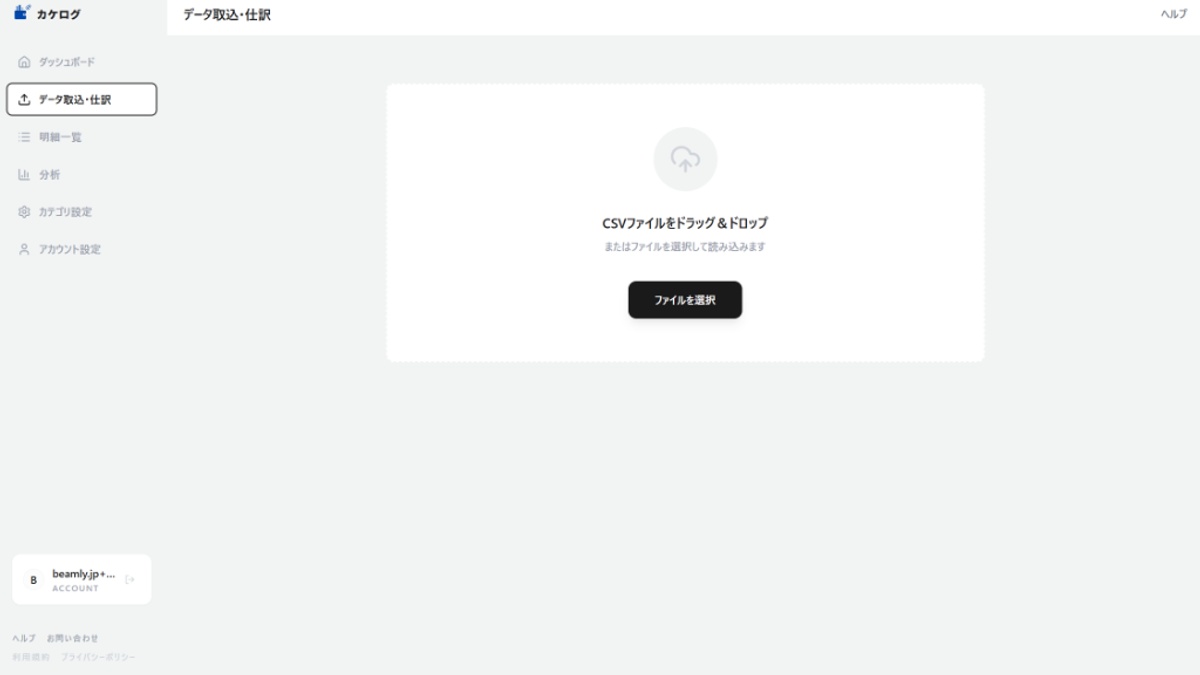
固定費の推移を記録するために、毎月請求書を引っ張り出してExcelに入力する必要はありません。
カケログを使えば、毎月1回、メインのクレジットカードや銀行のWeb明細CSVをドラッグ&ドロップするだけで完了します。金融機関のログインIDやパスワードを外部事業者に預ける必要はなく、データはすべてお使いのPCローカル内部(SQLite)にのみ暗号化保存されるため、外部サーバーへの情報漏洩リスクも構造的にゼロです。
- ルール登録で自動仕分け:
一度「東京電力 ➔ 電気代」「〇〇生命 ➔ 保険料」と登録しておけば、次回以降のCSV取り込み時に100%自動で該当の固定費ラインへ振り分けられます(ルール登録数は完全無料で無制限)。 - AI自動仕分け(Gemini APIキー設定で無料):
初めて利用した店舗や初見のサブスクであっても、AIが明細のテキストから最適なカテゴリを自動推測してくれます(要APIキー設定)。 - 12ヶ月試算表ダッシュボード:
取り込まれたデータは即座に「収入・固定費・変動費・積立・実質収支」の試算表ダッシュボードに反映され、今年の固定費総額と毎月の推移が美しく並びます(過去データの閲覧期間も無制限)。
作業時間は月1回たったの30分。日々の細かなレシート打ち込みから解放され、家計の健全性を冷静にモニタリングする時間を手に入れることができます。
家計簿の固定費見直しに関するよくある質問(FAQ)
頻繁にいただく、固定費見直しに関する実務的な疑問にお答えします。
Q1. 固定費と変動費の境界線が曖昧な出費(日用品の定期便やガソリン代)はどう分類すべきですか?
金額が毎月大きく上下するものは「変動費」、毎月ほぼ一定の金額が出ていくものは「固定費」として分類するのが基本ルールです。
- 日用品の定期おトク便(Amazon等): 毎月同額程度を購入している場合は「固定費」に分類して枠を確保しておくと、変動費のやりくりが格段に楽になります。
- ガソリン代: 通勤等で毎月の給油量が決まっているなら「固定費」、休日のドライブ等で月によってバラバラなら「変動費」に振り分けます。
どちらに分類するか迷った場合でも、厳密に悩みすぎる必要はありません。大切なのは「翌月以降も同じルールで集計し、前月や前年同月と比較できる状態を保つこと」です。
Q2. 家族やパートナーが固定費(通信費や車など)の見直しに非協力的な場合はどう説得すればいいですか?
感情論で「節約して!」と迫るのではなく、「削減したお金の使い道」をセットで提案するのが最も効果的です。
- 年間の削減インパクトを数字で見せる:
「スマホを格安SIMにするだけで、夫婦で年間14万円浮くよ」と具体的な年間合計額を提示します。 - 家族の共通の楽しみに還元する:
「浮いた月1万円で、年に1回家族で温泉旅行に行こう」「子どもの習い事や新NISAの積立に回そう」というポジティブな目的を共有します。 - 通信品質の安心感を伝える:
「今は大手キャリアの回線をそのまま使っているahamoやLINEMOがあるから、電波の繋がりやすさは全く変わらないよ」と、利用環境が悪化しないエビデンスを伝えて不安を取り除いてあげましょう。
Q3. 一度見直した固定費は、何ヶ月おきに点検するべきですか?
固定費の棚卸しは、**「半年に1回(6月と12月)」または「年1回」**のペースで十分です。
毎月のように契約を見直す必要はありません。半年に一度、カケログの12ヶ月試算表を開き、直近6ヶ月間で不要なサブスクが増えていないか、契約更新月が近づいているサービスがないかを30分ほど点検するだけで、年間数十万円単位の無駄な流出を完全に防ぐことができます。
Q4. 手取り20万円の一人暮らしですが、家賃が高くて固定費が50%を超えてしまいます。どうすればいいですか?
都市部の一人暮らしでは、家賃が手取りの30〜35%を占め、固定費が50%近くに達してしまうケースは少なくありません。
住居費をすぐに下げるのが難しい場合は、以下のリカバリー策を実行してください。
- 通信費・サブスク・保険を極限まで削る:
スマホを月1,000円前後の格安SIM(日本通信SIMやpovo等)にし、民間保険を全解約して公的保険+生活防衛資金に絞ることで、固定費の他項目を月1万円以下まで圧縮します。 - 次の賃貸更新を引越しマイルストーンにする:
次回の更新月(2年後等)を目標に、家賃が月1万〜1.5万円安い駅や物件をリサーチし、更新料を払わずに住居費を適正化する計画を立てましょう。
我慢の節約から「仕組みの削減」へ。まずは直近3ヶ月の明細CSVで固定費を総点検しよう
家計簿の本来の目的は、毎日数字をコツコツ記録して自己満足に浸ることではありません。家計の全体像を正確に把握し、無駄な支出を削って、将来の安心や本当に使いたいことにお金を回す「自律的な家計管理」を実現することにあります。
日々の食費やカフェ代を我慢する節約は、今日で終わりにしましょう。一度契約を変更すれば、来月も再来月も自動的にお金が浮き続ける「固定費の仕組み化」こそが、最も確実で再現性の高い家計改善策です。
今日から始められるファーストステップは、以下の3つです。
- 直近3ヶ月分のクレジットカード・銀行明細CSVをダウンロードする
- 契約したまま放置しているサブスクが何件あるかチェックする
- カケログ をダウンロードし、明細CSVを取り込んで固定費削減シミュレーターで年間削減額を試算してみる
記録の労力をゼロにし、浮いた時間と資金を未来へ投資しよう
カケログの開発者として、そして元メガバンクのFPとして、多くの方の資産形成を支援してきた中で確信していることがあります。それは、「お金の管理が上手な人ほど、記録にかける時間を最小化している」ということです。
カケログは、日々の手入力を完全ゼロにする「CSV一括インポート」と、年間収支を俯瞰できる「12ヶ月試算表ダッシュボード」によって、あなたの家計管理を「月1回30分の習慣」へと進化させます。
金融機関の認証情報を外部に預ける心配も、毎月のサブスク課金も一切ありません(完全無料・PCローカル完結)。まずは手元の明細CSVを取り込み、我が家の固定費が年間いくらになっているかを眺めてみてください。知らず知らずのうちに漏れ出ていたお金に気づいた瞬間から、あなたの家計は確実にプラスへと動き始めます。